相続税の税務調査と申告リスク|無申告・申告漏れへの対応
相続税の税務調査の流れと準備、申告漏れが見つかりやすい財産、無申告、延滞税・加算税への対応を解説します。
このテーマを最初から理解する
相続税の税務調査――対象になりやすい人と当日の流れ
「相続税の申告さえ終われば一安心」と思われがちですが、申告後にも税務調査が入る可能性があります。相続税の税務調査は決して特別な人だけに来るものではなく、正しい知識と準備があれば過度に恐れる必要はありません。
基礎から詳しく読む →このテーマの記事一覧
相続税を無申告のままにすると、本来の税額に加えて無申告加算税や延滞税がかかる場合があります。税務署の連絡前後で変わる税率、重加算税、10か月の申告期限、特例の注意点と期限後申告の進め方を税理士が解説します。
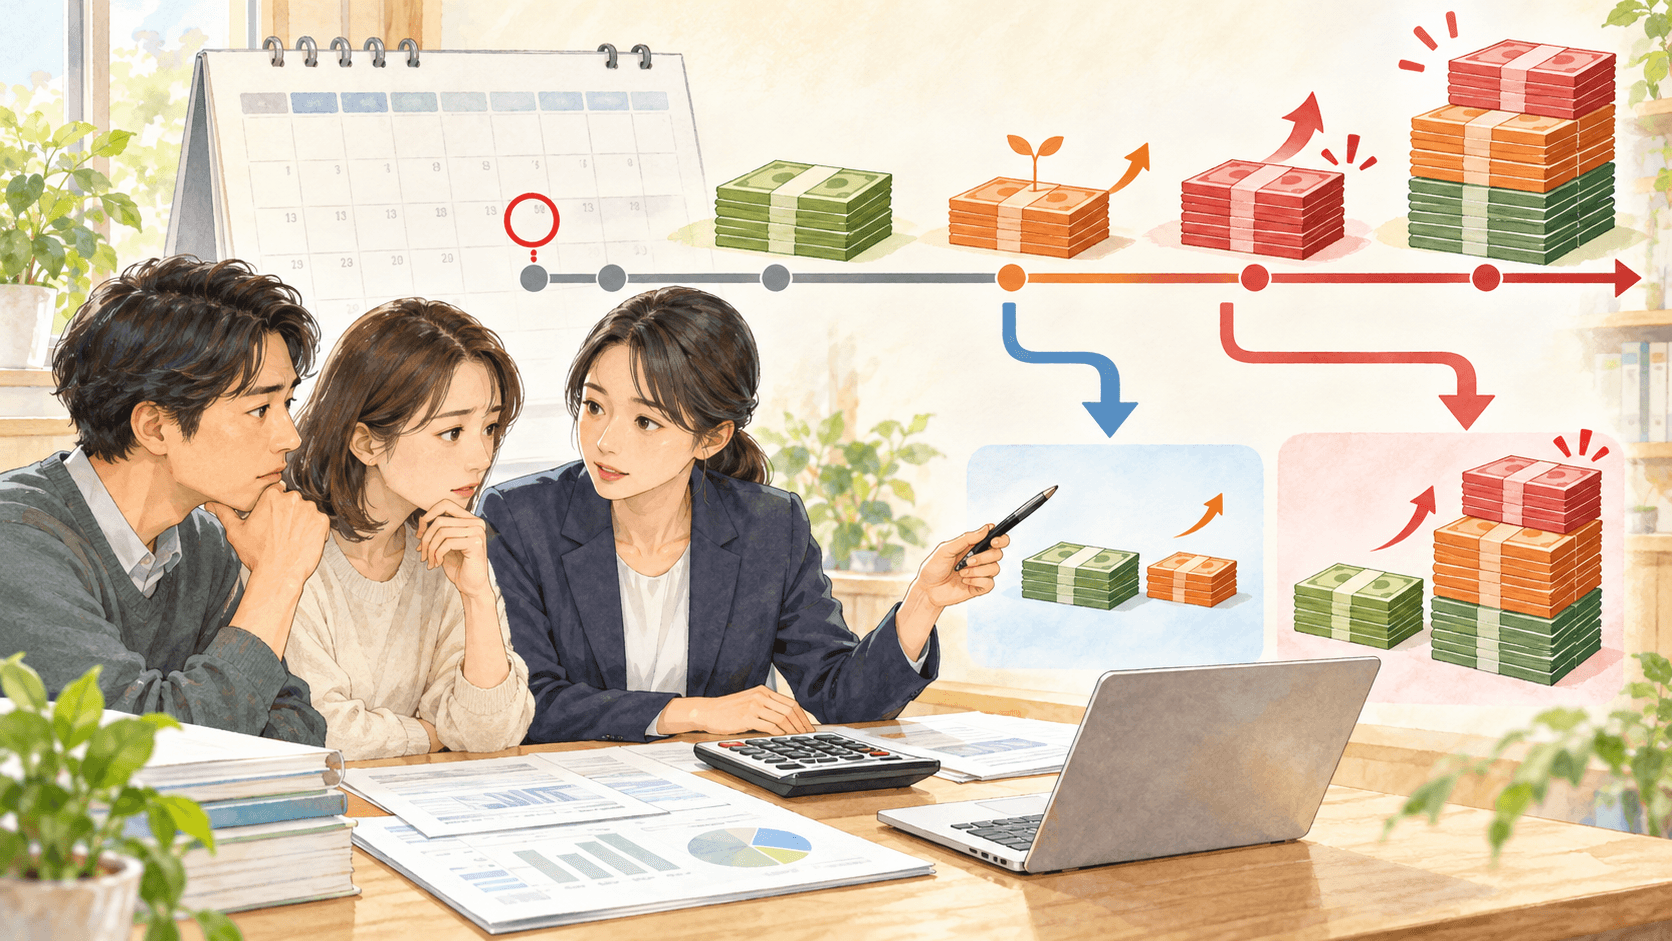
相続税の申告・納税が遅れたり、内容に誤りがあったりした場合、本税に加えて延滞税や加算税が課されます。本記事では、それぞれの具体的な計算方法を解説します。
相続税申告を終えた後に、自宅の金庫から通帳が見つかった、ネット銀行の口座が判明したなど、申告していなかった財産が発覚することは珍しくありません。このような場合は「修正申告」で対応します。
相続税は原則として申告期限(10ヶ月以内)までに現金一括で納付する必要があります。しかし、相続財産の多くが不動産や非上場株式で、納税資金の現金が不足するケースは珍しくありません。このような場合に検討できるのが「延納」と「物納」です。
相続税は他の税目に比べて実地調査の割合が高く、令和4年度の実地調査では申告漏れの指摘率が8割前後に達しています。事前に流れと質問内容を知っておくことで、落ち着いて対応できます。
無申告加算税・過少申告加算税に代えて課される「重加算税」(税率35〜40%)は、単なる申告漏れではなく「隠蔽・仮装」があったと判断された場合に科される、最も重いペナルティです。何が「隠蔽・仮装」に当たるのか、実際の判断基準を理解しておくこと…