相続後の手続き|相続登記・口座・遺産分割・準確定申告
相続登記、預貯金口座の手続き、遺産分割、準確定申告など、相続発生後に必要となる手続きと期限を整理します。
このテーマを最初から理解する
相続発生後の手続きスケジュール総まとめ【時系列チェックリスト】
家族が亡くなった直後は、葬儀対応と並行して、死亡届の提出から相続税の申告まで、期限の異なる多くの手続きをこなす必要があります。全体像を時系列で把握しておくことが、抜け漏れを防ぐ第一歩です。
基礎から詳しく読む →このテーマの記事一覧
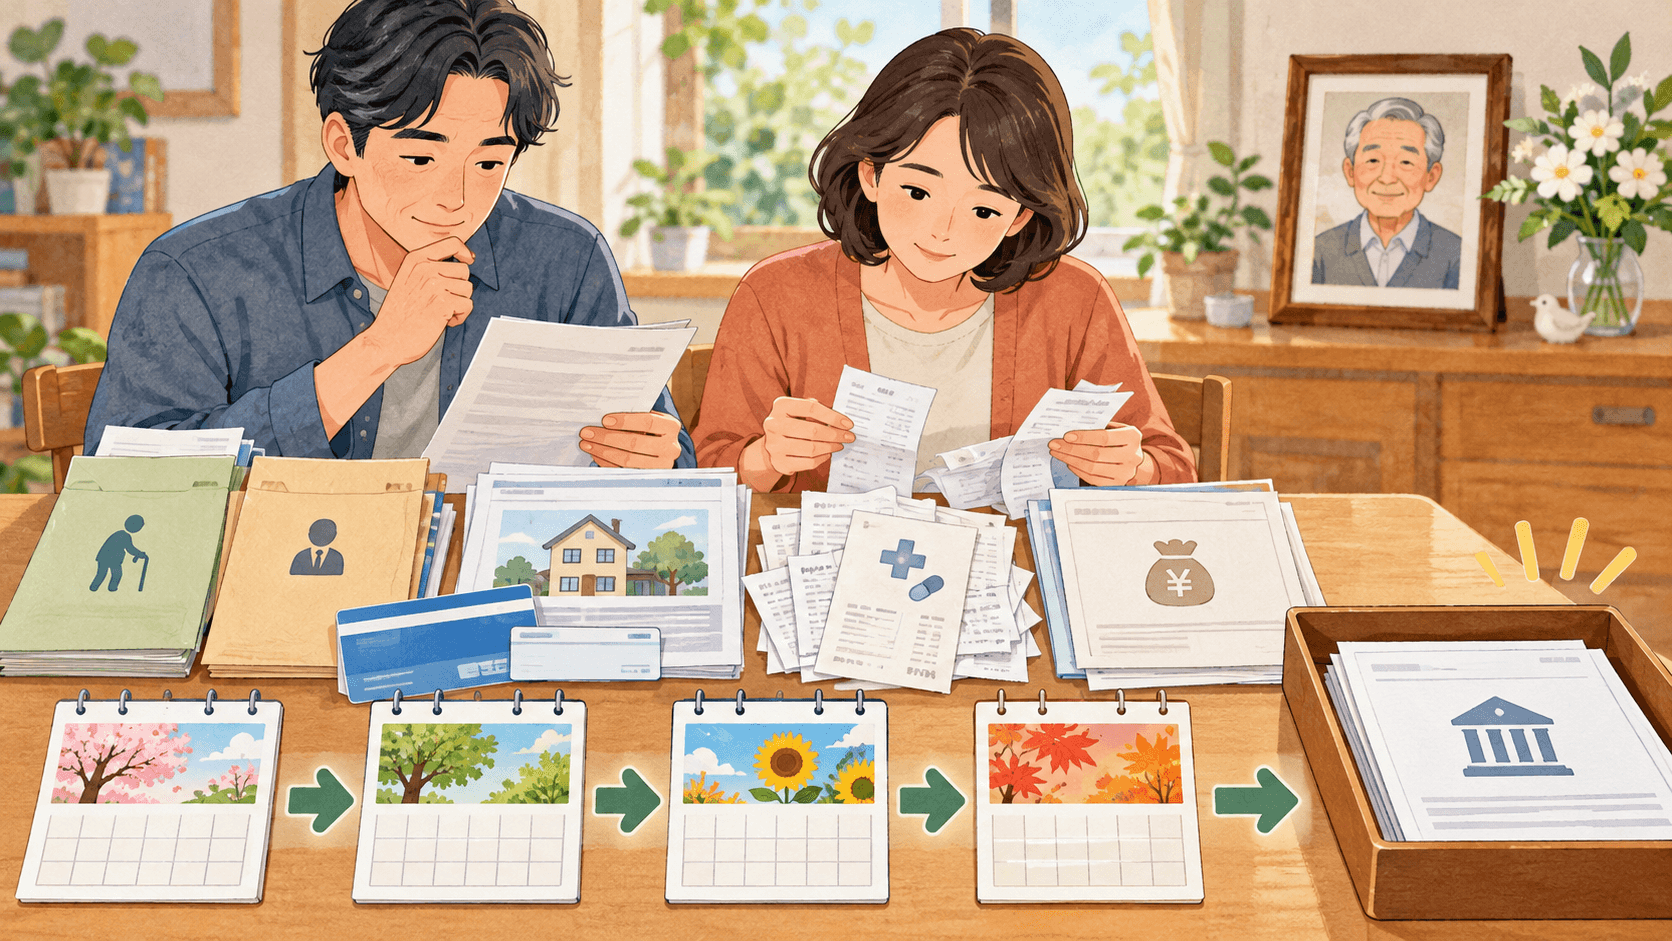
相続が発生すると、相続税の申告(10ヶ月以内)とは別に、亡くなった方の所得税を精算する「準確定申告」が必要になる場合があります。相続税申告よりも期限が短いため、見落とすと思わぬペナルティにつながります。
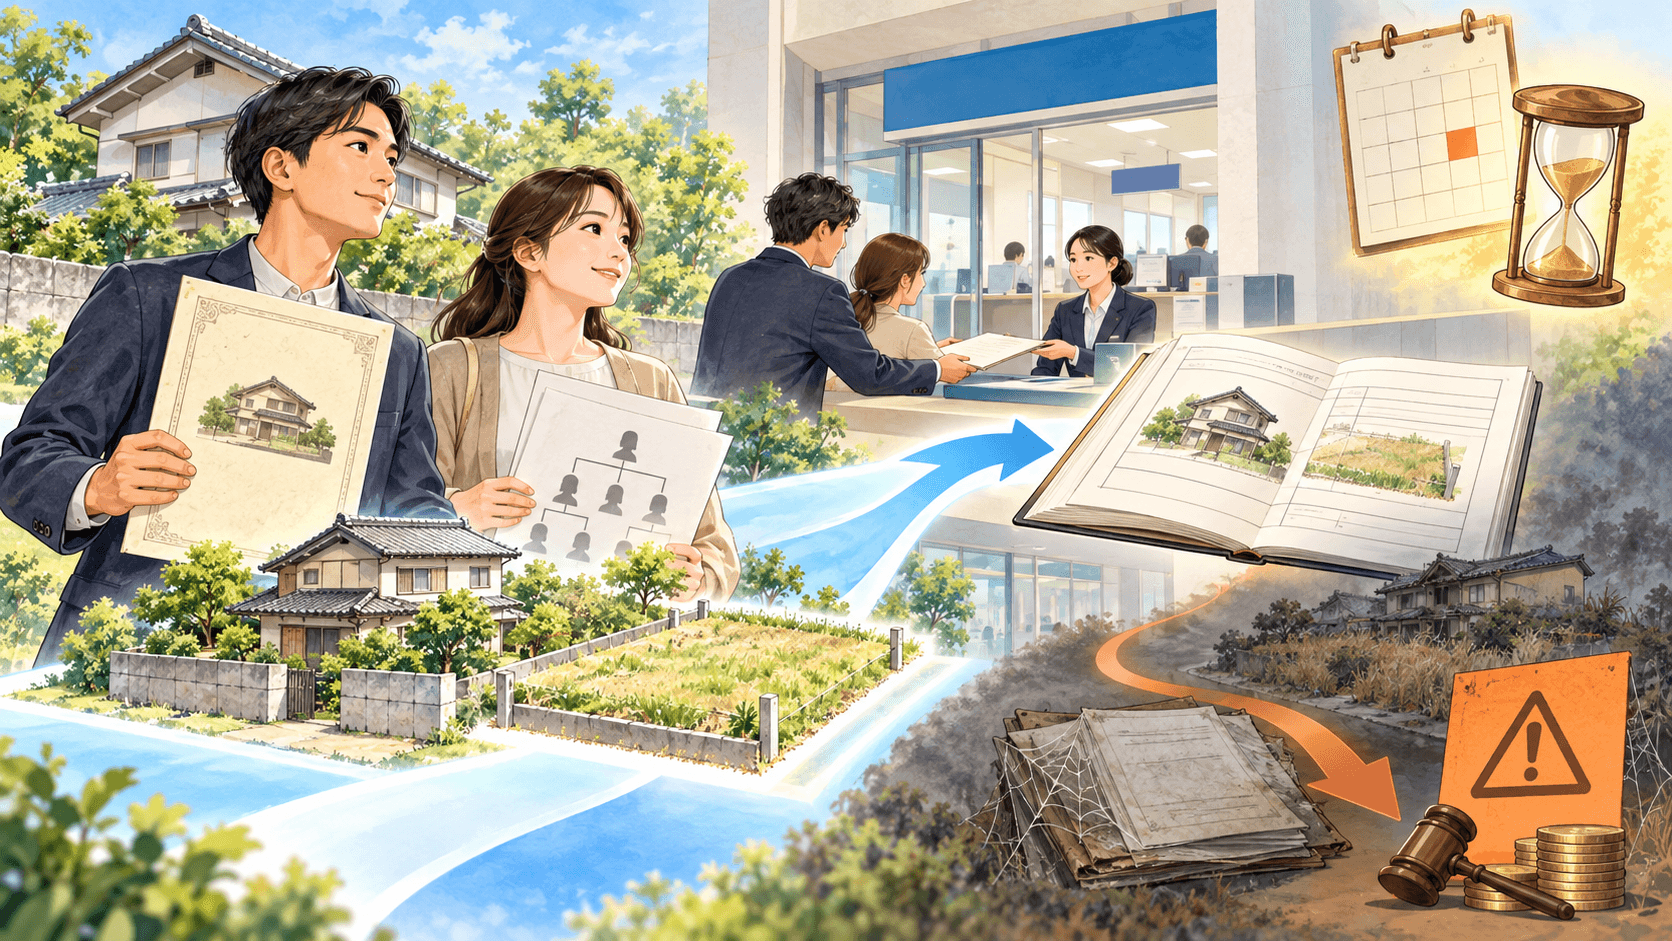
2024年4月1日の不動産登記法改正により、相続登記(不動産の名義変更)が法律上の義務になりました。相続税の申告と並行して、不動産を相続した場合はこの登記義務も忘れずに対応する必要があります。
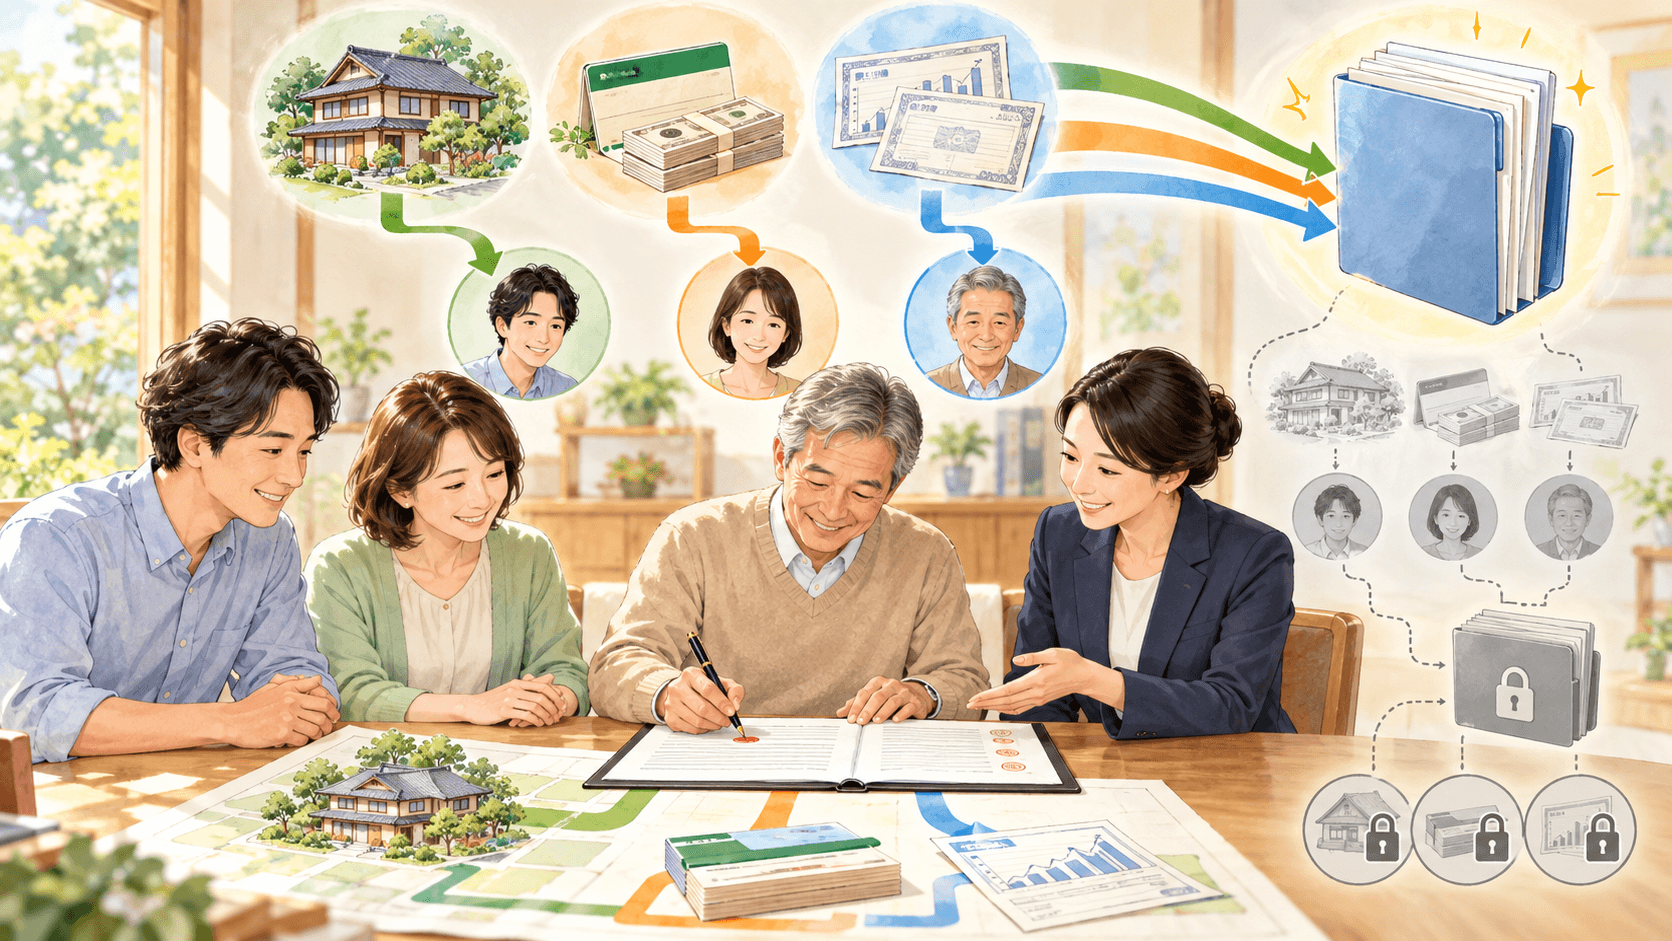
遺産分割協議書の記載項目、相続税申告や相続登記で求められる実印・印鑑証明、相続税申告の10か月期限を解説します。期限までに協議がまとまらない場合の未分割申告と「申告期限後3年以内の分割見込書」、配偶者の税額軽減・小規模宅地等の特例への影響も確認できます。
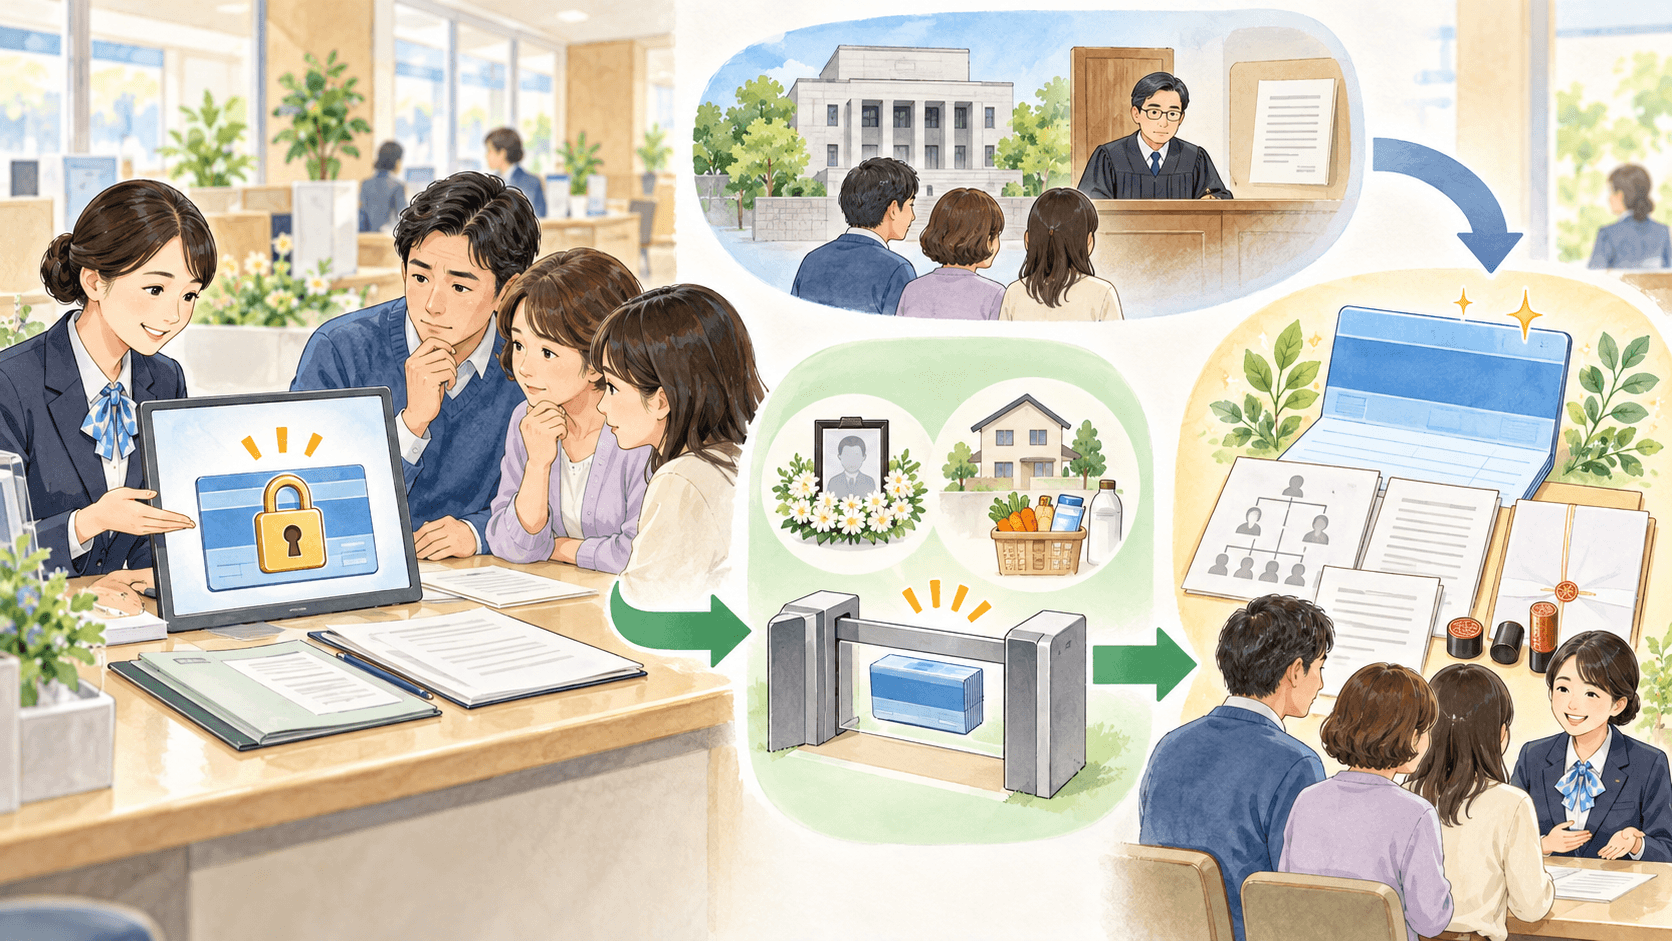
家族が亡くなると、その方名義の銀行口座は凍結され、原則として払い戻しができなくなります。葬儀費用や当面の生活費が必要なときのために、2019年7月1日に「預貯金の仮払い制度」が施行されました。
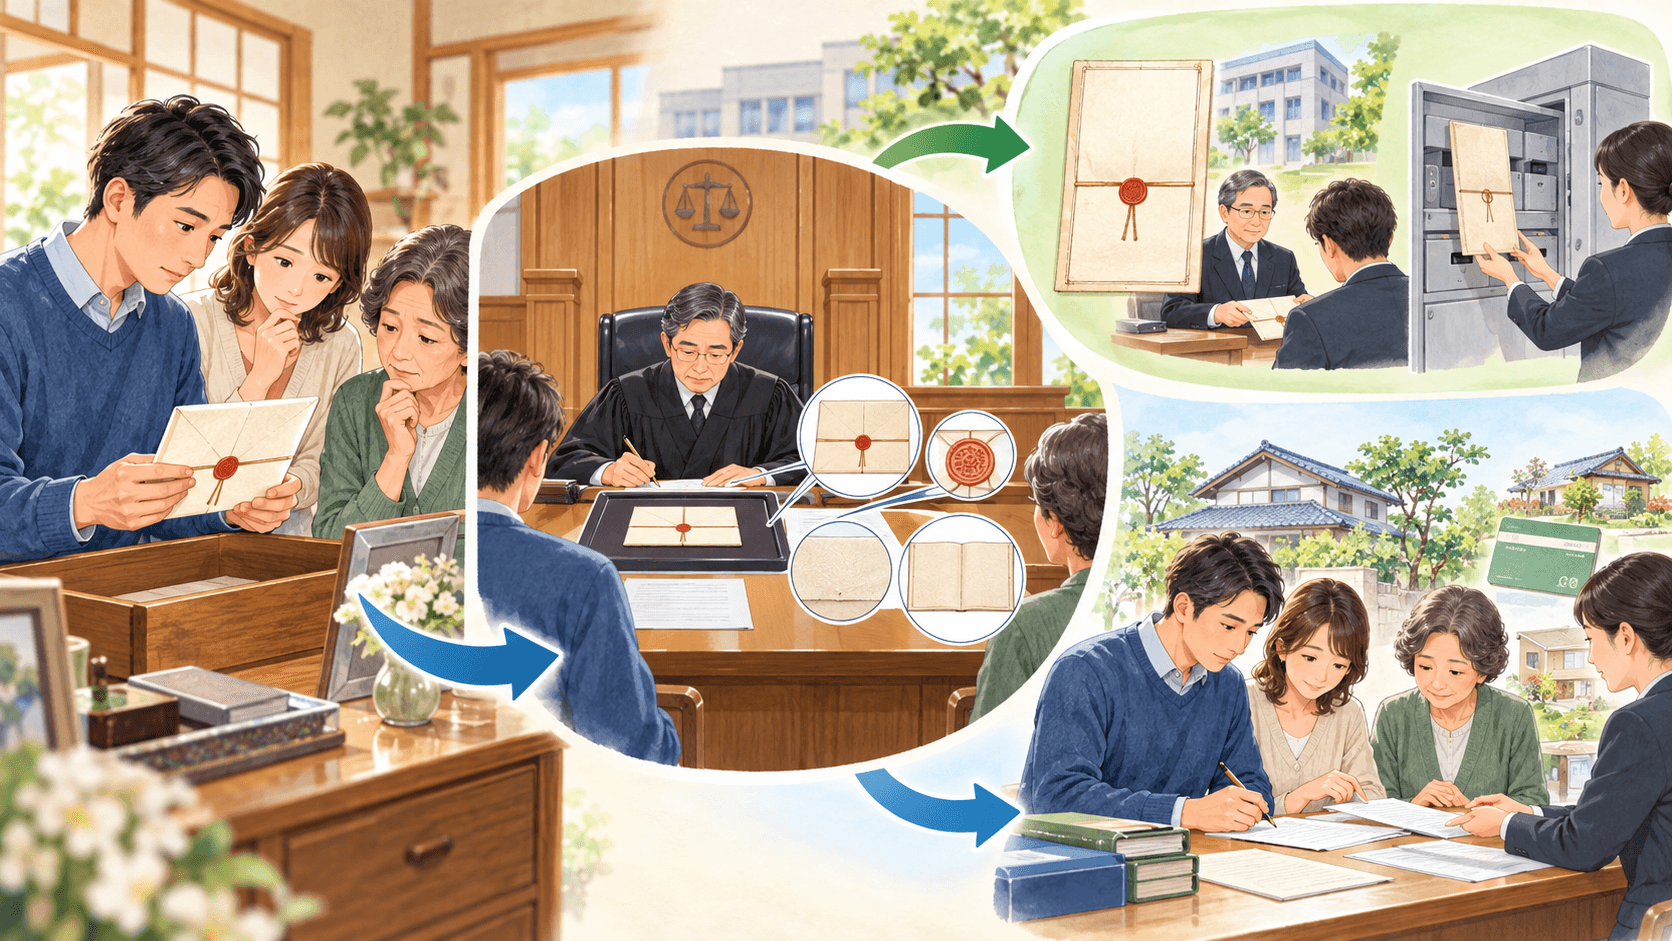
自宅や貸金庫から遺言書が見つかった場合、その種類によっては、開封する前に家庭裁判所での「検認」という手続きが必要になります。誤って自分で開封してしまうと過料の対象になることもあるため、注意が必要です。
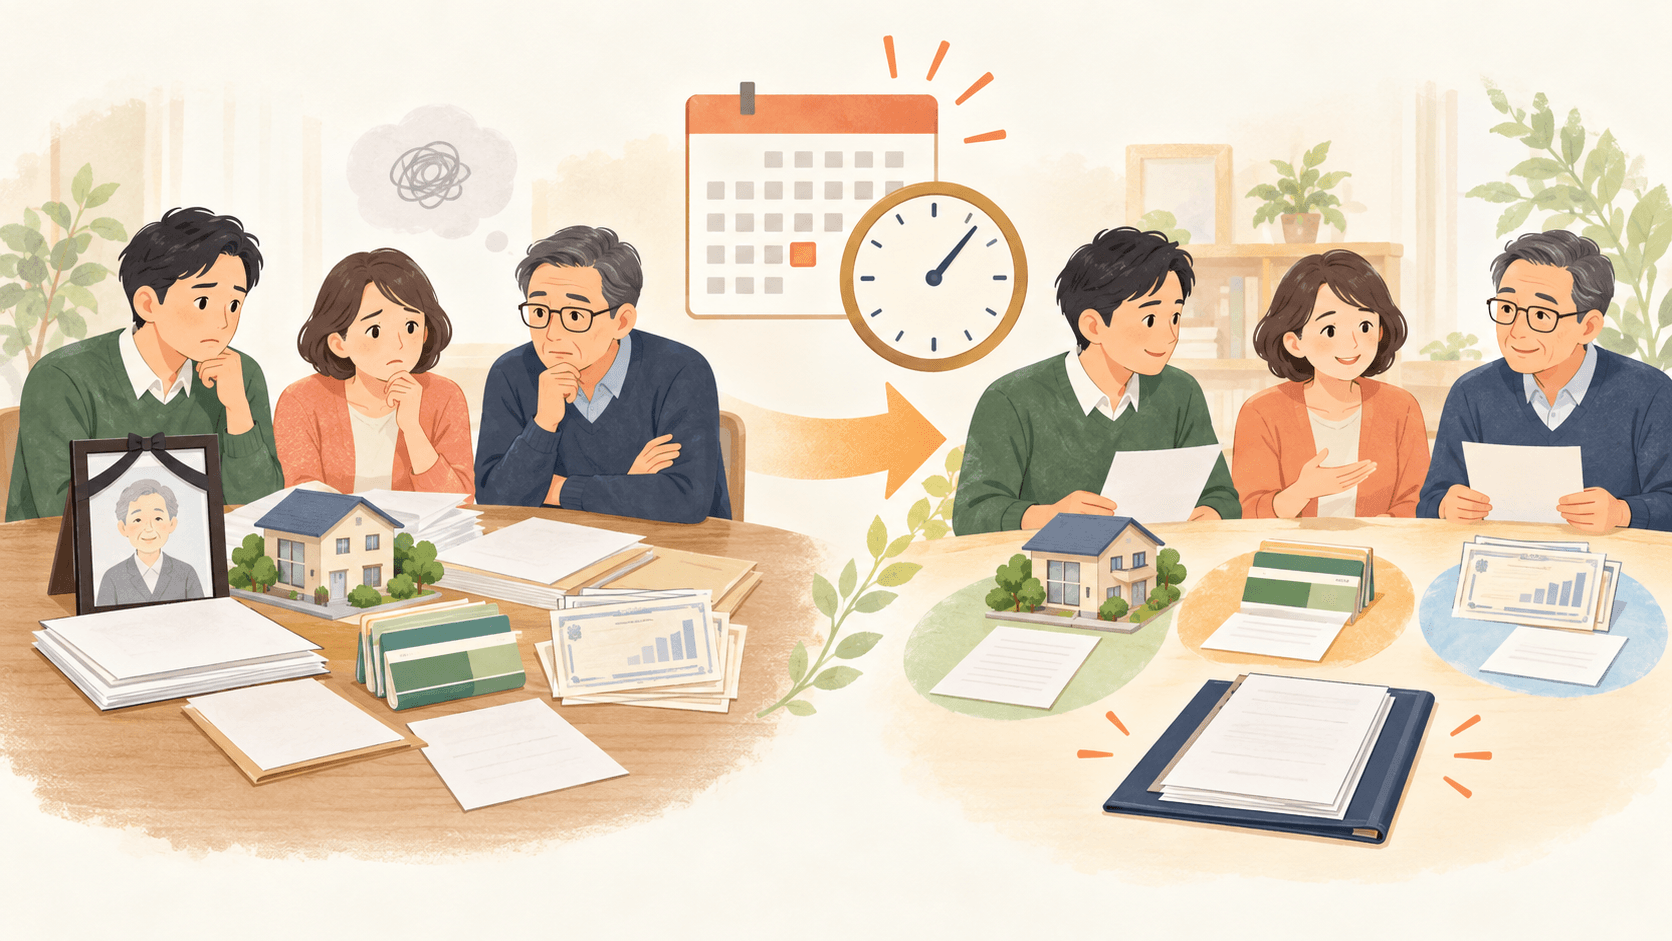
相続税の申告期限(10ヶ月)までに遺産分割協議がまとまらないことは珍しくありません。この場合でも申告・納税の期限は延長されないため、「未分割申告」という方法で対応します。本記事では、その手続きと後日の対応方法を解説します。
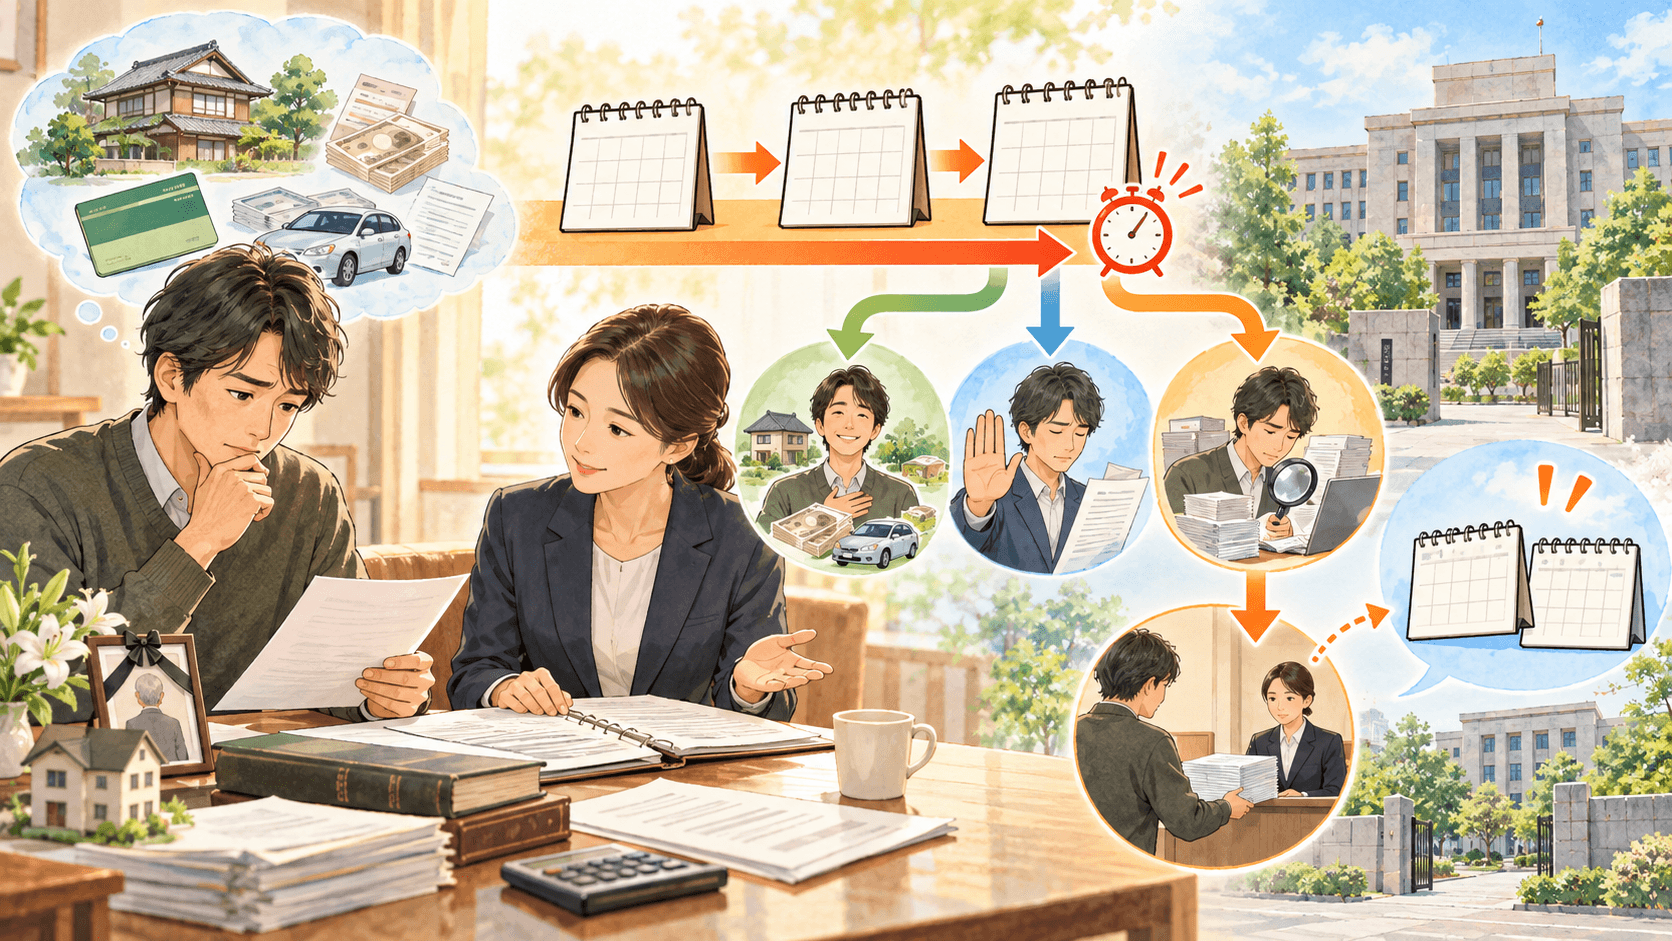
相続放棄をする場合は、原則として「自己のために相続の開始があったことを知った時」から3ヶ月以内(熟慮期間)に、家庭裁判所へ相続放棄の申述をする必要があります。財産調査が複雑な場合は、この期間を延ばす手続きも用意されています。
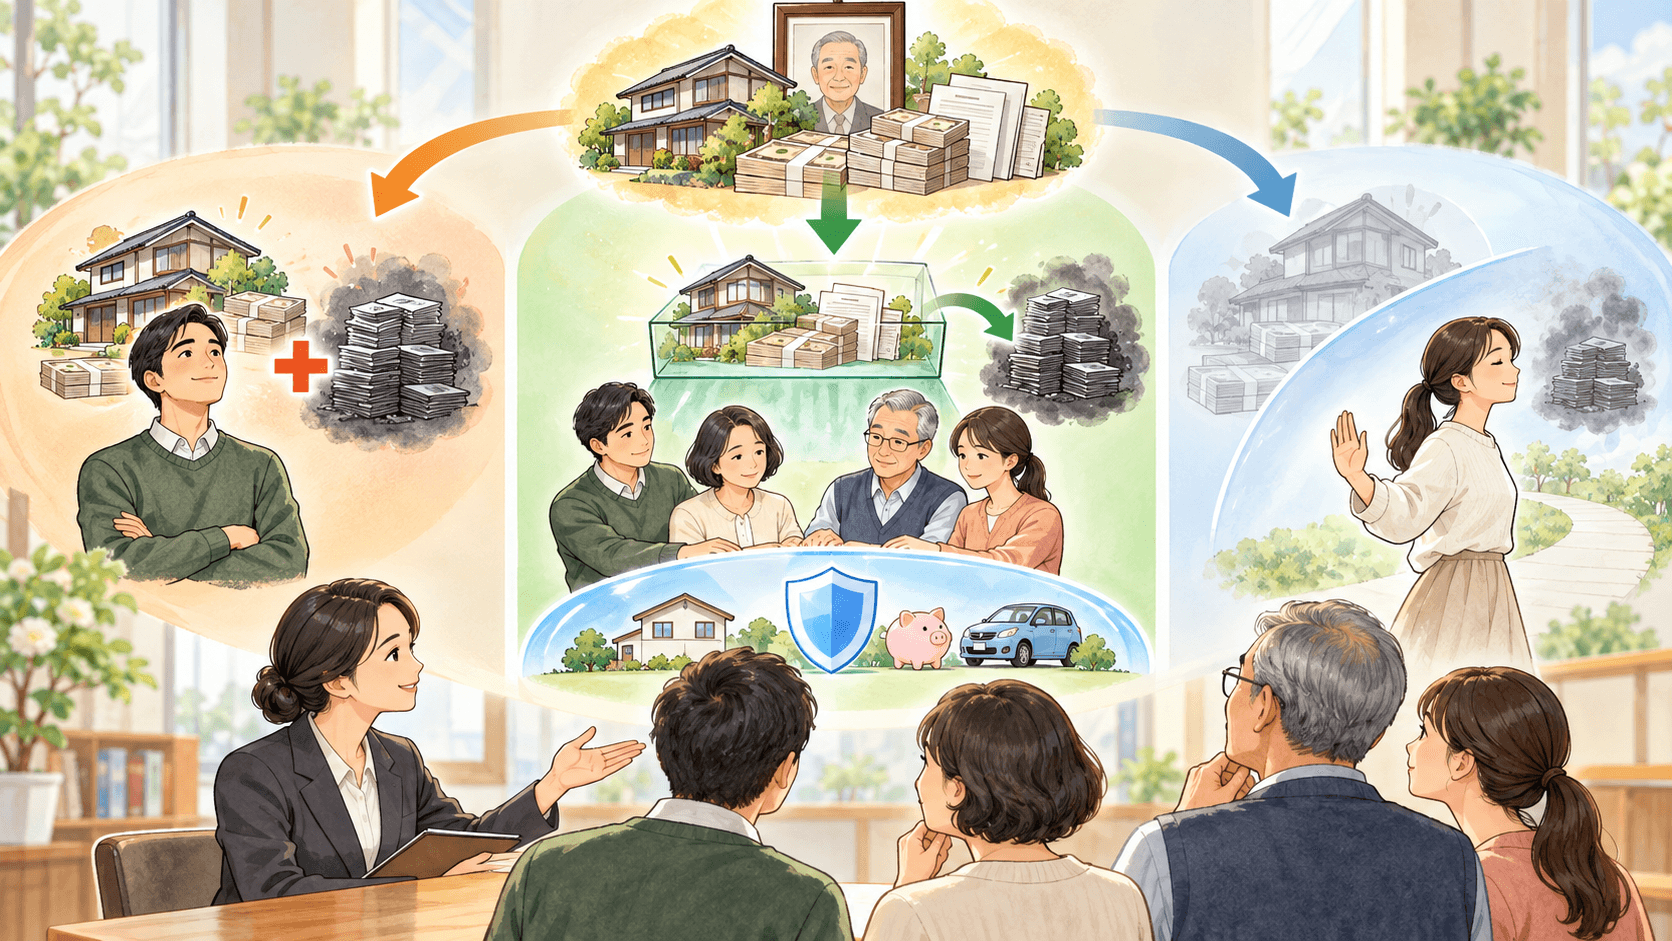
相続の方法には「単純承認」「相続放棄」に加えて、あまり知られていない「限定承認」という第3の選択肢があります。財産の全体像がはっきりしない場合に有効な制度ですが、手続きの手間から利用件数は限定承認770件程度と、相続放棄の18万件超に比べて…
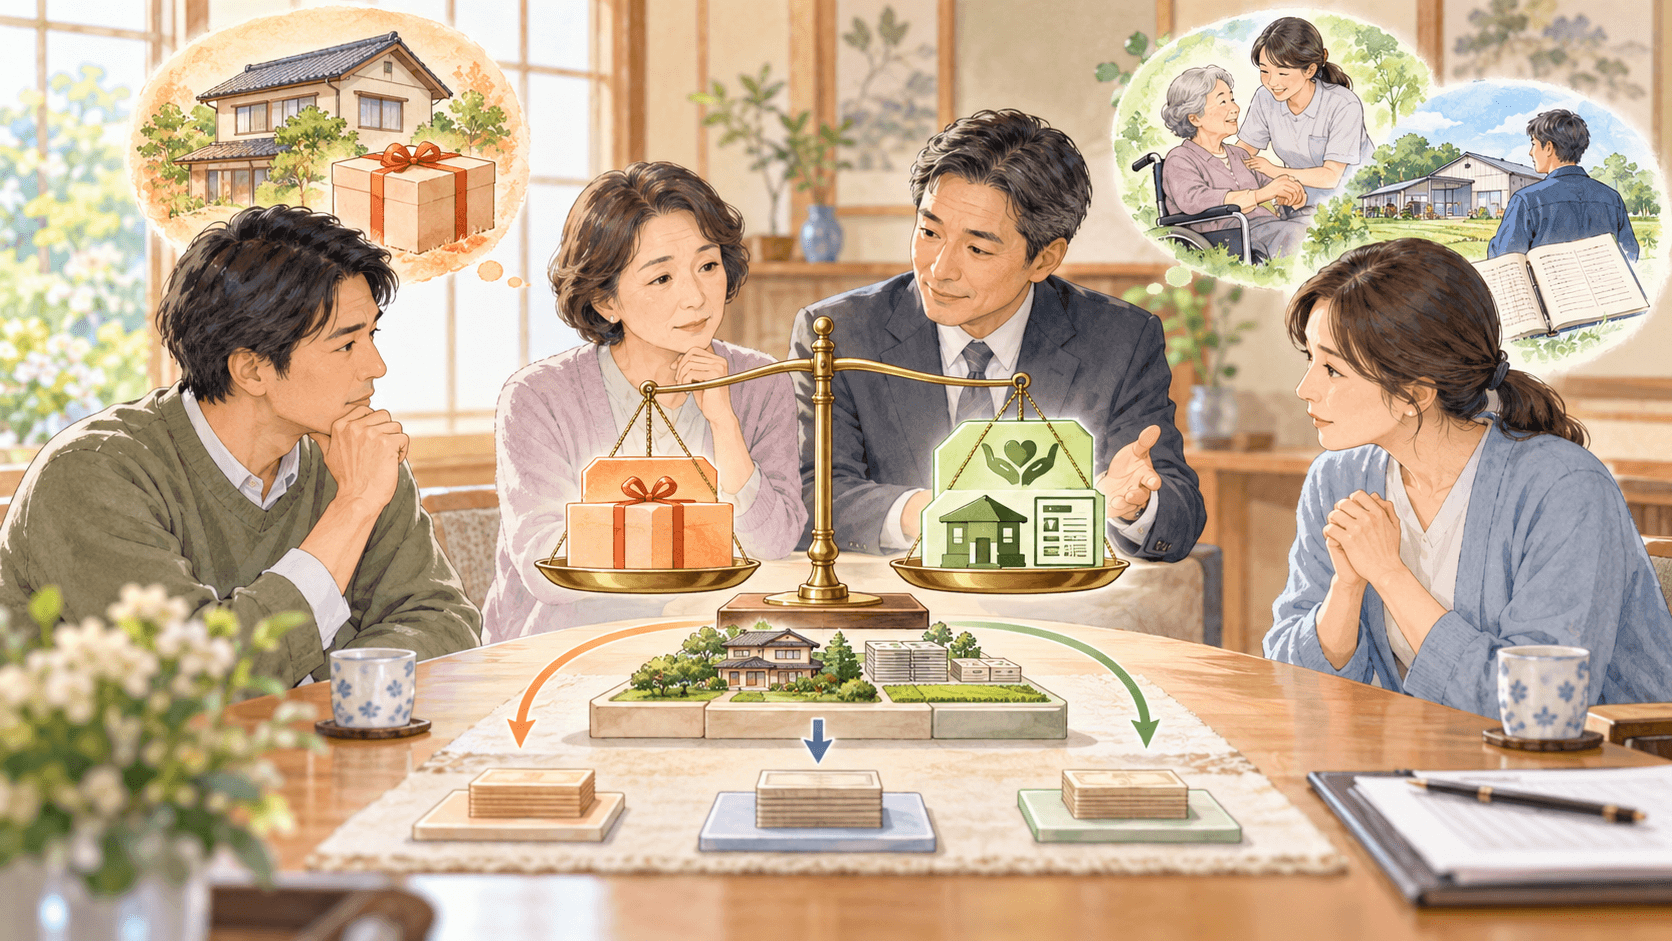
「兄だけ住宅資金を出してもらっていた」「自分だけ長年親の介護をしてきた」——遺産分割協議でよく出てくるこうした不公平感を調整するのが「特別受益」と「寄与分」の制度です。仕組みを理解しておくと、感情的な対立を避けやすくなります。
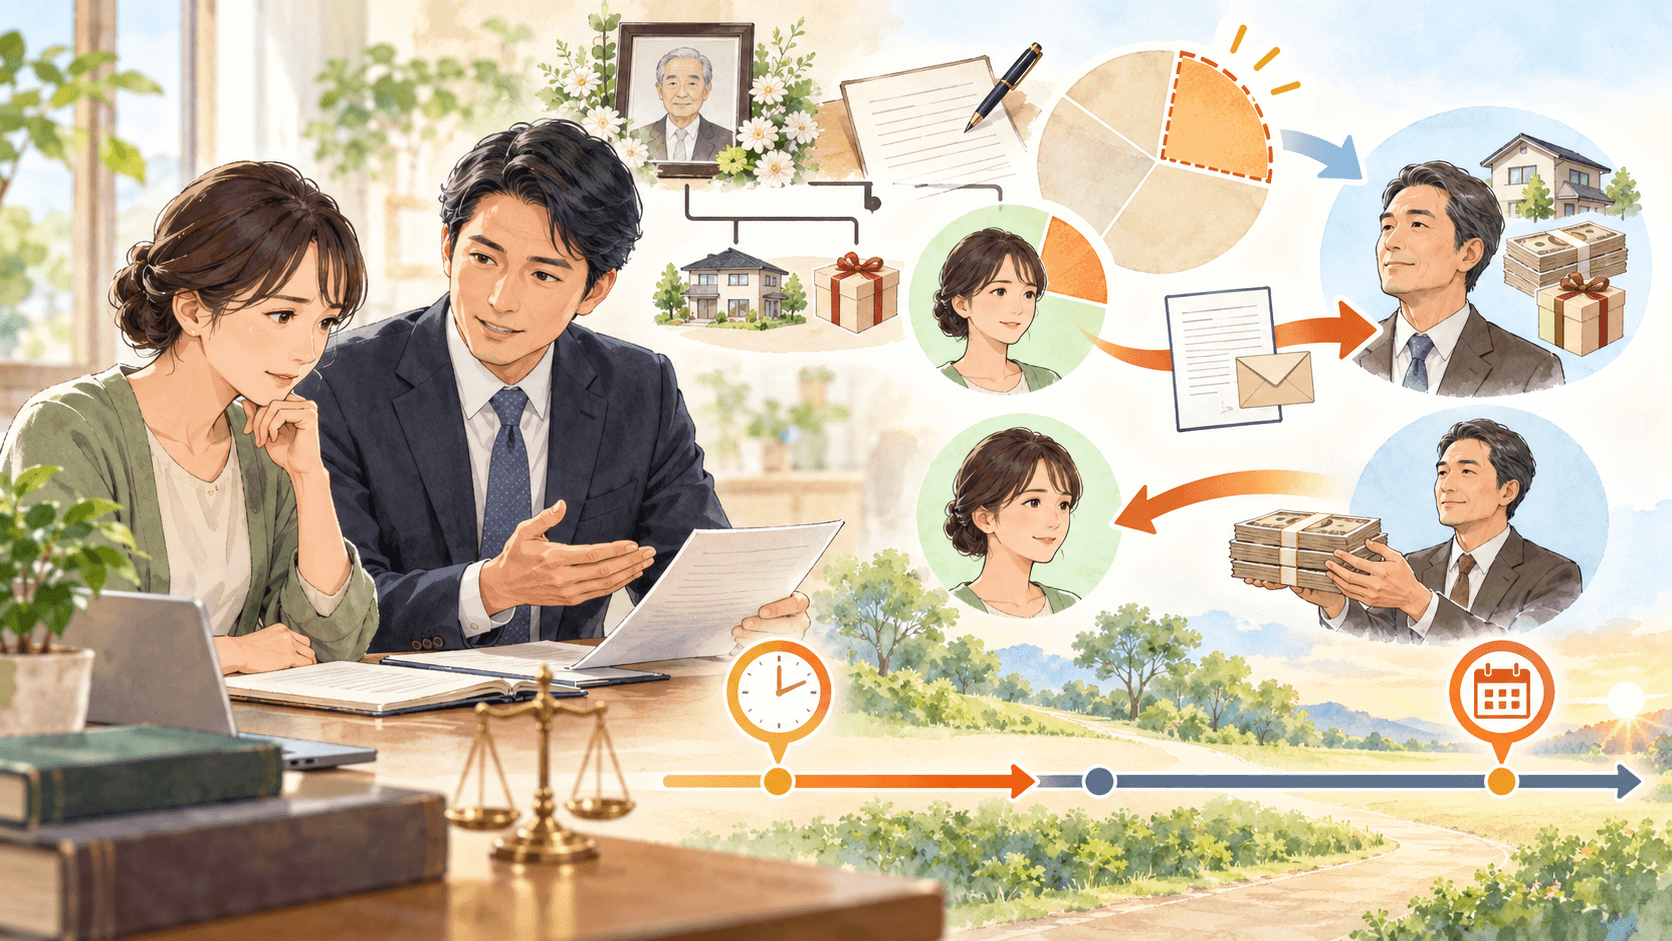
「全財産を長男に相続させる」といった遺言があっても、配偶者・子・直系尊属には、最低限の取り分である「遺留分」が法律上保障されています。この遺留分が侵害された場合に金銭で取り戻す手続きが「遺留分侵害額請求」です。期限が短いため、早めの対応が欠…
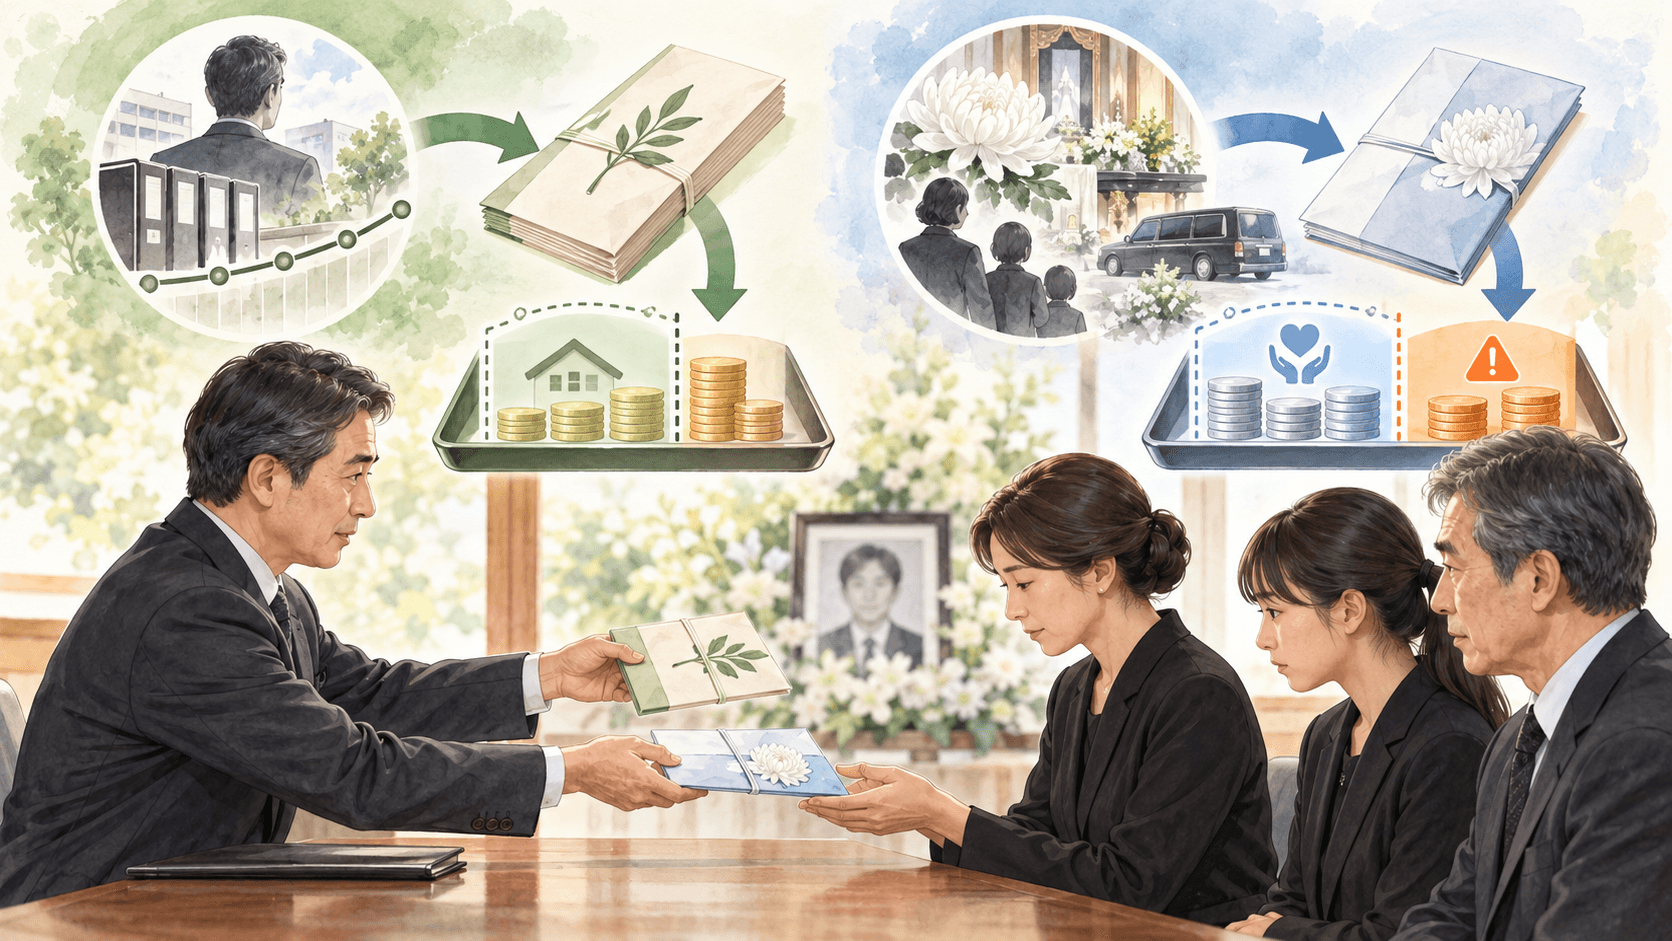
在職中に亡くなった方の勤務先から、遺族に「死亡退職金」と「弔慰金」が別々に支払われることがあります。両者は性質が異なり、相続税の扱いも別々の非課税枠が設けられています。
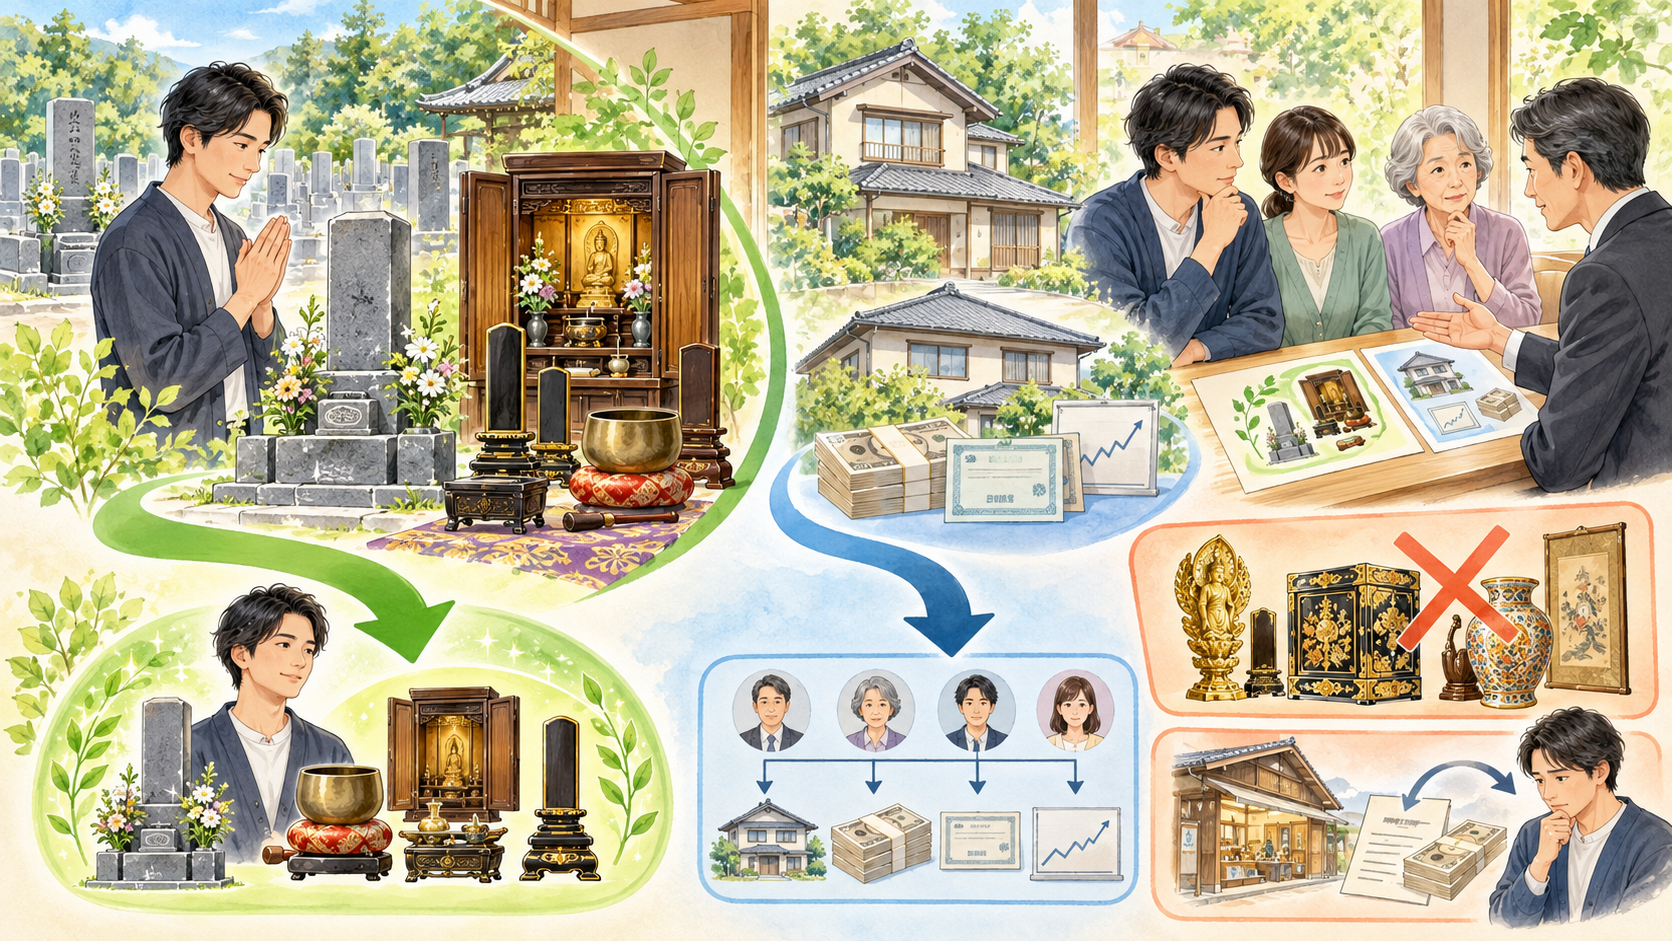
お墓や仏壇は、他の相続財産とは違う特別な扱いを受けます。相続税がかからないだけでなく、遺産分割の対象にもならず、承継のルールも通常の相続とは異なります。
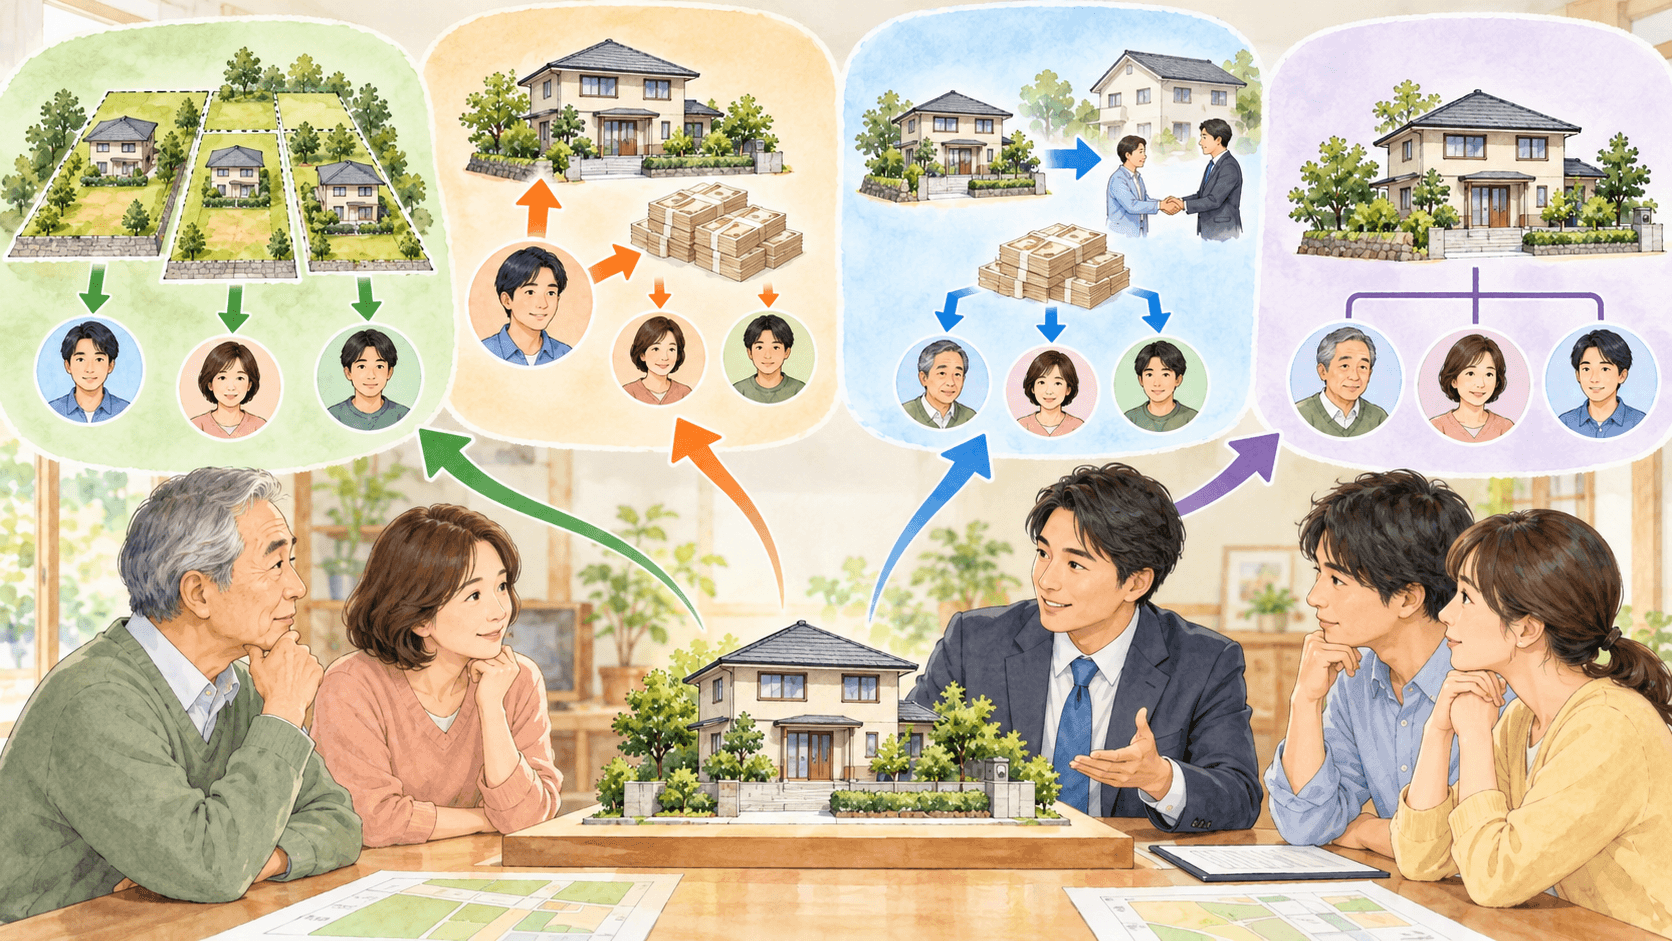
不動産のように物理的に分けにくい財産は、現金や預貯金と違って単純に「〇分の1ずつ」とはいきません。遺産分割には4つの方法があり、財産の内容や相続人の状況によって最適な選択肢が変わります。