相続不動産と税金|売却・賃貸・法人取引の実務
相続した不動産の売却、賃貸経営、土地評価、個人と会社の不動産取引など、不動産に関係する税務上の注意点を解説します。
このテーマの記事一覧
親から相続した土地を売る際、購入時の取得費を合理的に立証できないと売却額の5%相当額を概算取得費として用いることができる(実額を立証できる資料があれば実額と比較し有利な額を選べる)
親が一人暮らしをしていた実家を相続し売却した場合、譲渡所得から最高3,000万円を控除できる特例がある
社長個人の不動産を同族会社へ売却する際、適正時価はどう決めるのでしょうか。時価の2分の1未満のみなし譲渡、会社側の受贈益、利益相反取引、鑑定評価書や議事録など必要資料を税理士が解説します。
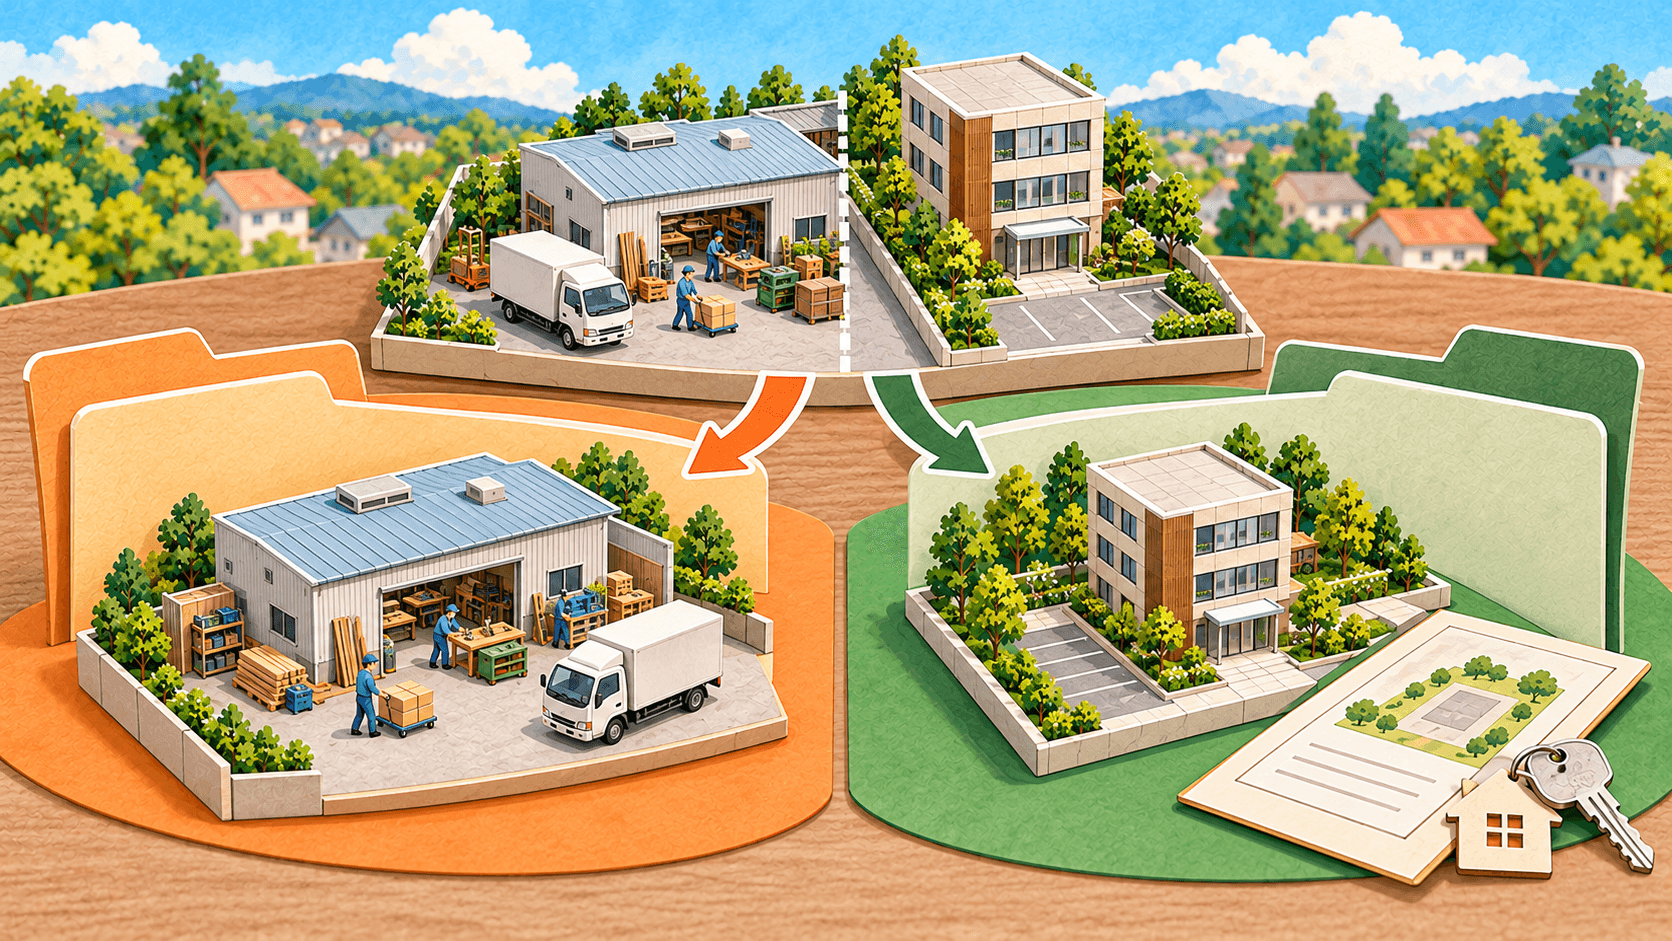
M&Aで会社を売却する前に、自社ビルや工場用地を会社分割で手元に残せるのでしょうか。不動産を切り離す2つの設計、不動産取得税の非課税要件、登録免許税、適格分割、事業譲渡・株式譲渡との違いを税理士が解説します。
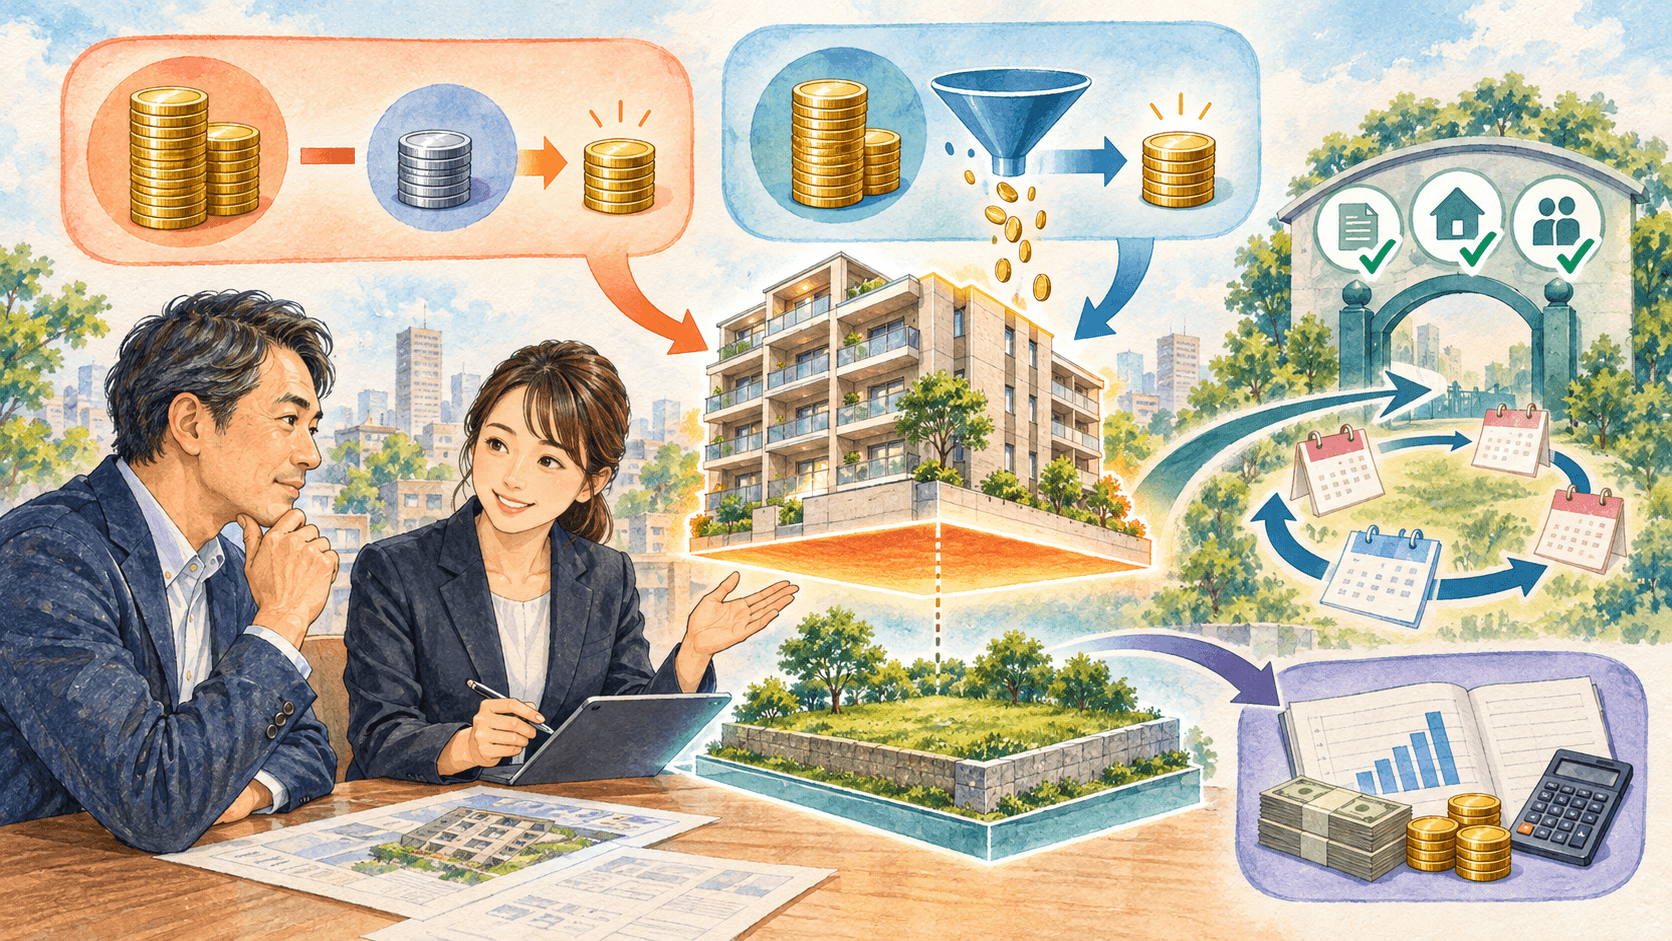
収益物件を売却しても消費税がかかるのは建物部分だけで、土地は非課税です。納税義務の有無は個人か法人かではなく課税事業者かどうかで決まります。土地建物の区分、原則課税と簡易課税(第4種事業60%)の計算例、届出期限、課税売上割合の低下、相続時の判定まで解説します。
相続時精算課税は、2,500万円まで贈与税がかからず、2024年からは年110万円の基礎控除も新設された
貸家建付地の5年ルールで相続税評価はどう変わるのでしょうか。2027年1月以降、相続前5年以内に取得・新築した賃貸マンションやアパートに適用される評価方法、対象者、経過措置を税理士が解説します。
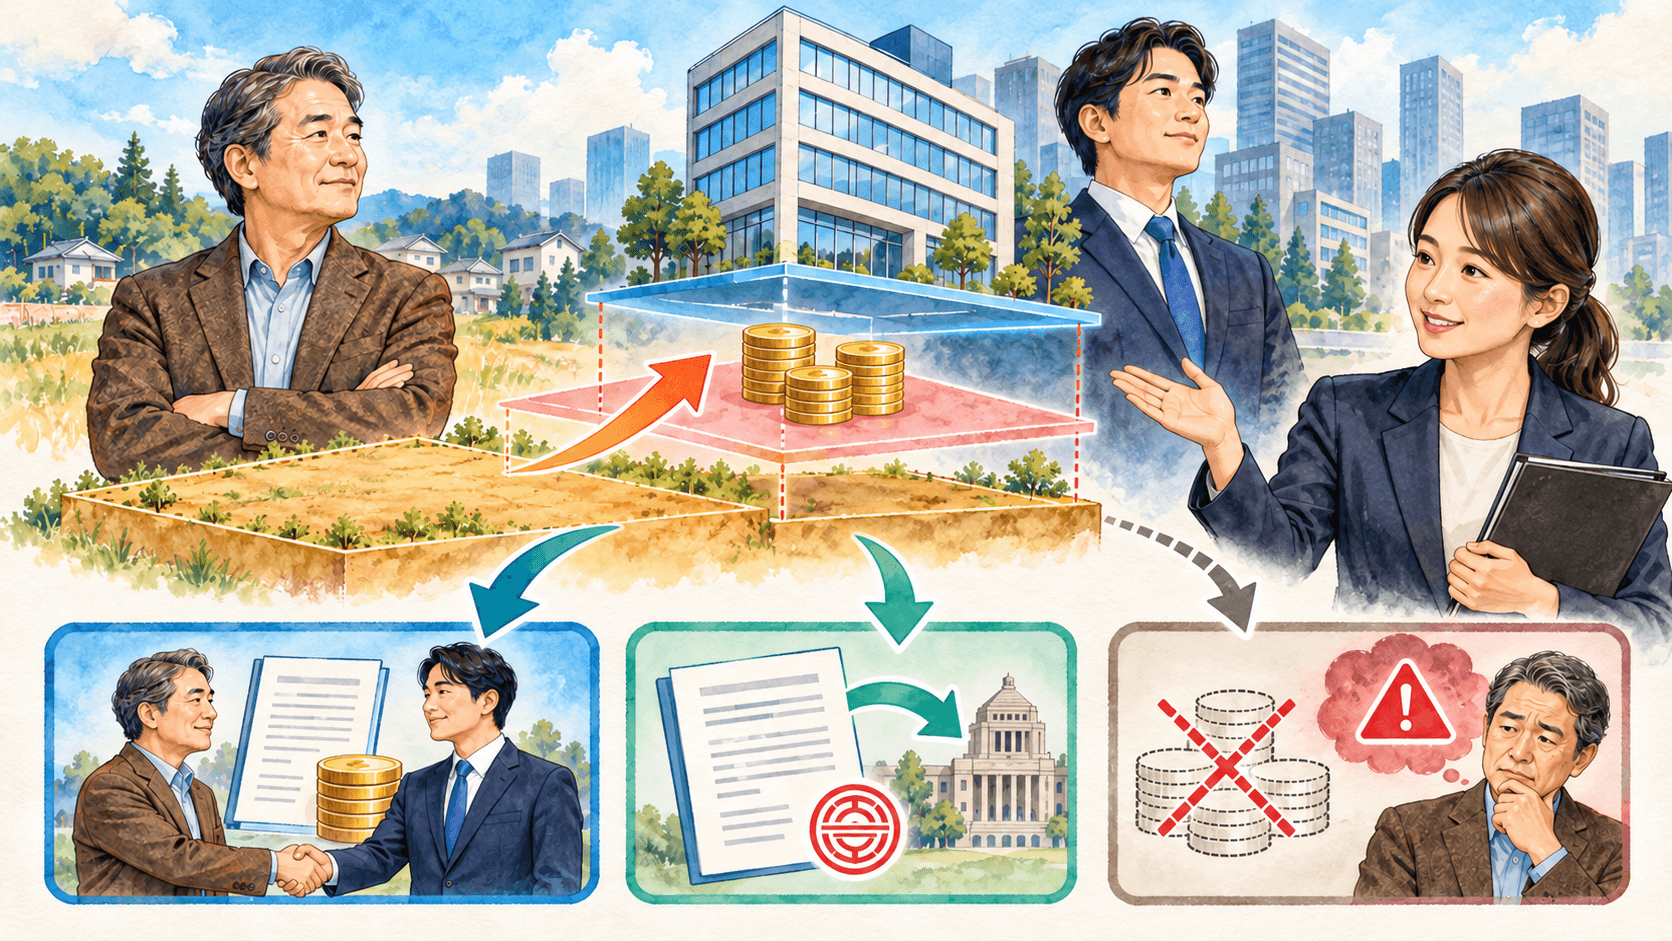
社長個人の土地に会社が建物を建てる場合、権利金も相当の地代も払わないと「借地権の贈与があった」とみなされ課税される(認定課税)
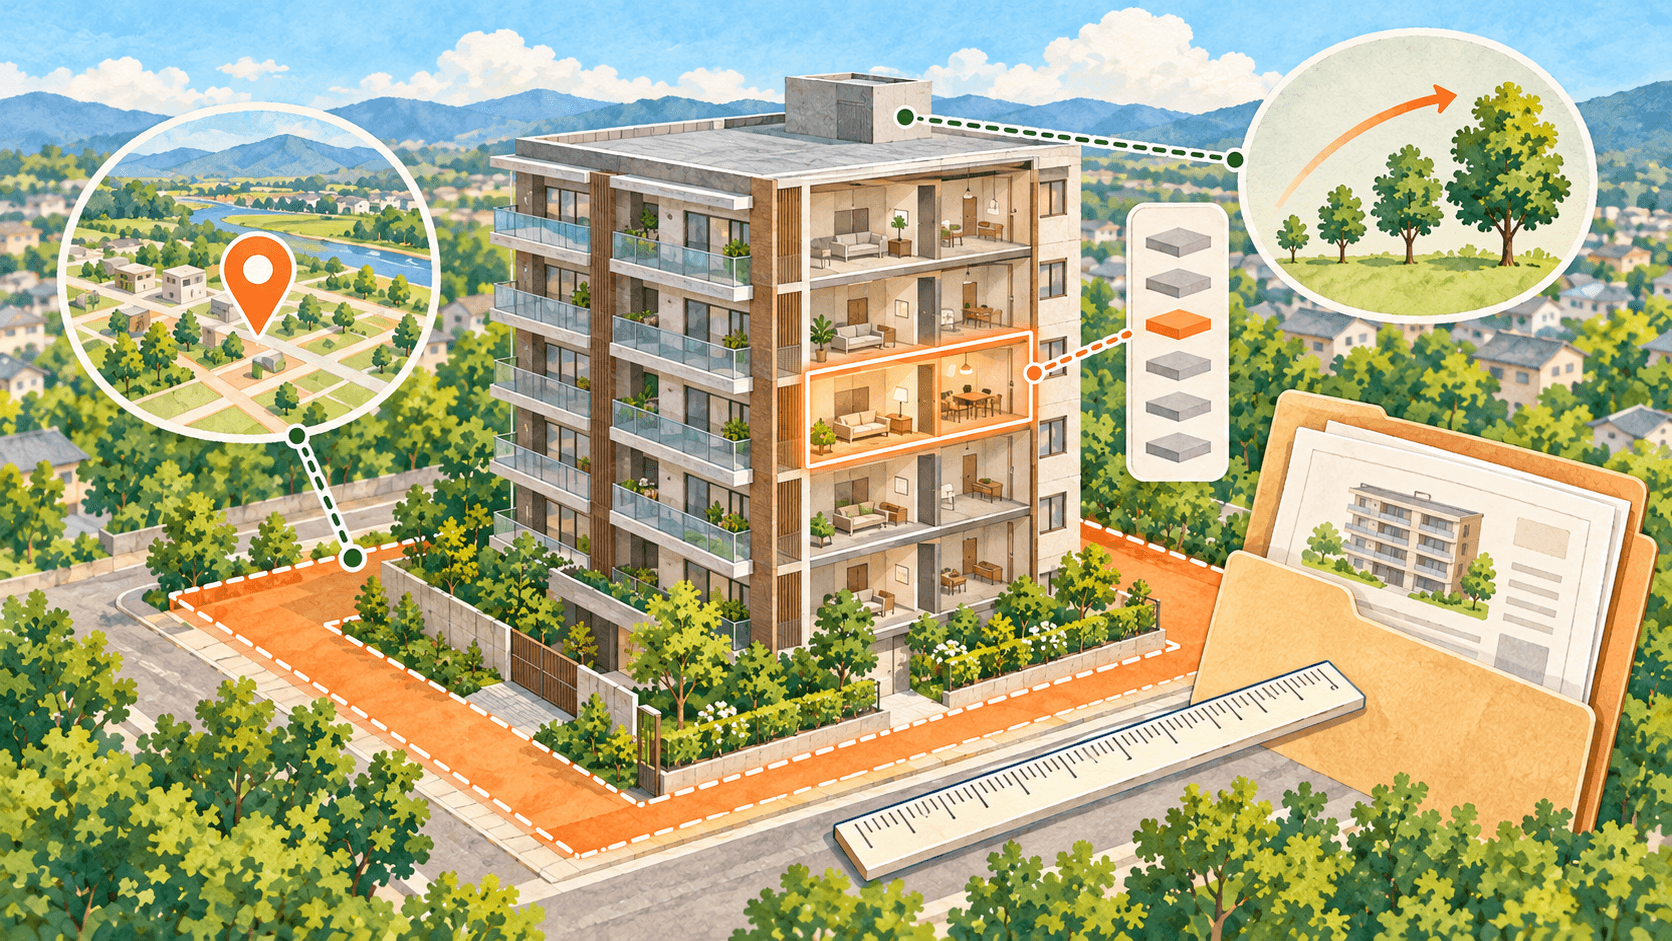
マンションの相続税評価は2024年改正でどう変わったのでしょうか。タワマンだけでなく3階建て以上にも関係する区分所有補正率、評価乖離率、評価水準0.6の計算方法と節税への影響を税理士が解説します。
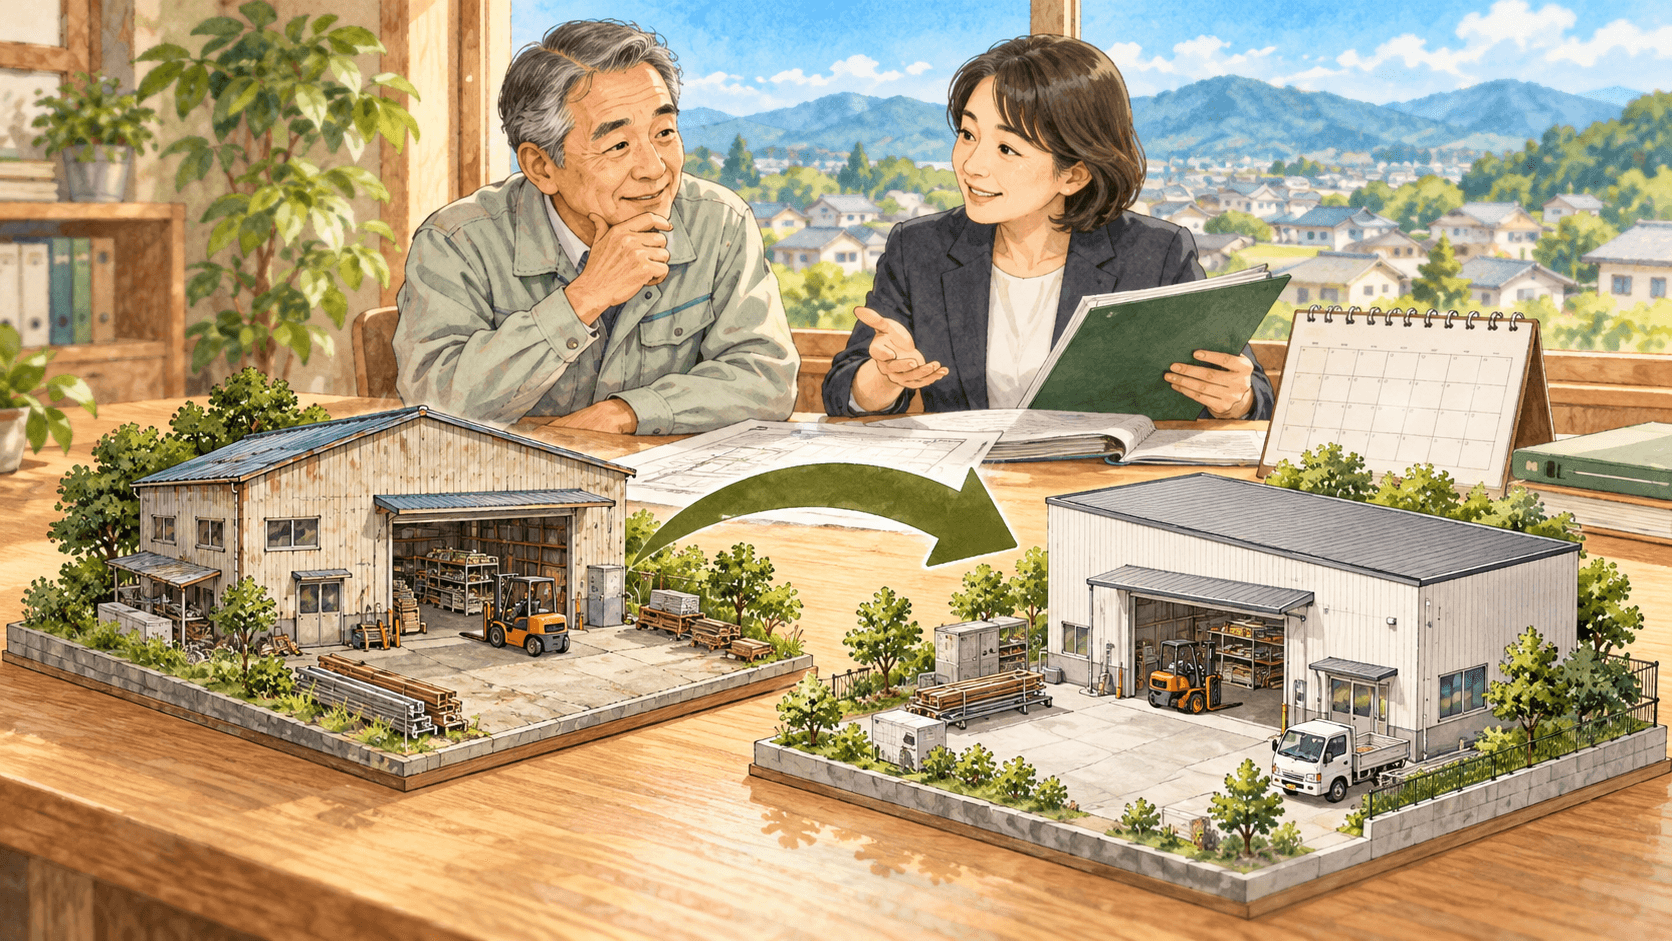
10年超所有の事業用不動産を売って買い換えると、譲渡益の原則80%について課税を繰り延べできる
相続不動産を売って分ける「換価分割」は、遺産分割協議書への記載の仕方を誤ると贈与税が課される危険がある
親の土地に子が無償で家を建てる「使用貸借」では、贈与税は課税されない
個人の所得税は累進課税で課税所得4,000万円超の部分に45%が適用されるが、中小法人の法人税率は年800万円以下15%・超過部分23.2%にとどまる
農業を営む相続人が農地を相続し、農業を継続する場合、評価額のうち「農業投資価格」を超える部分に対応する相続税の納税が猶予される
リースバックで自宅を売却すると、3,000万円特別控除は使えるのでしょうか。譲渡所得税の計算、親族・同族会社への売却、取得費が不明な場合、買戻し時の税金まで税理士が解説します。
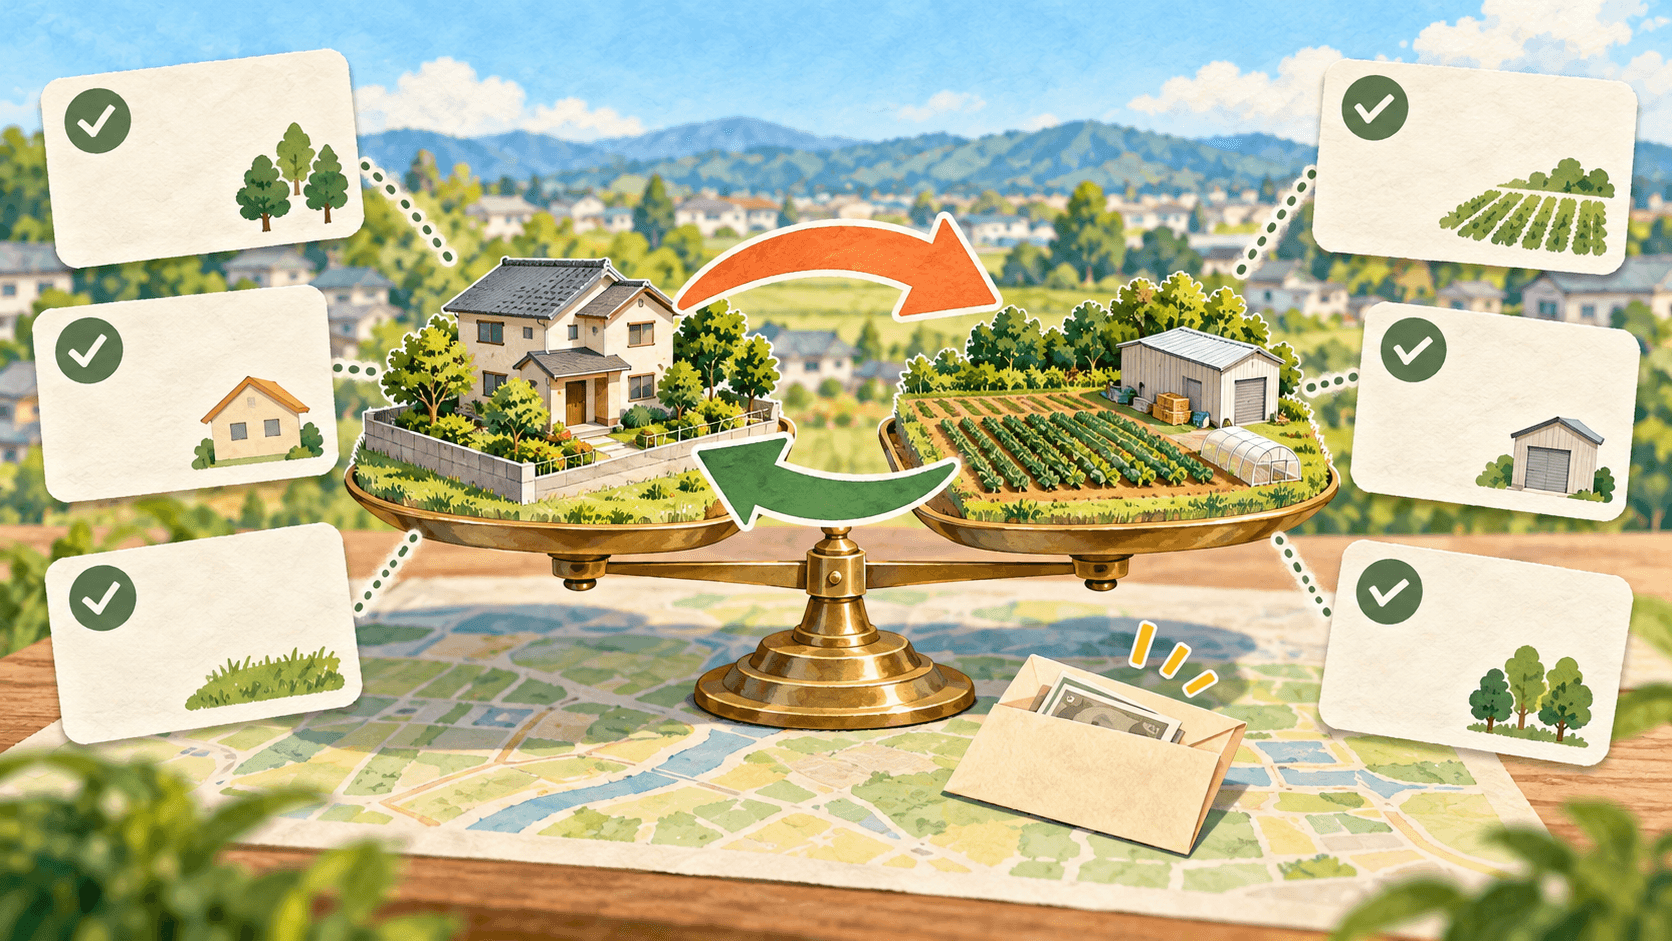
固定資産の交換特例で土地交換時の譲渡所得税を繰り延べる6つの要件を解説します。同種資産、1年以上の所有、同一用途、時価差20%以内、交換差金への課税、取得費・取得時期の引継ぎ、確定申告の注意点を確認できます。
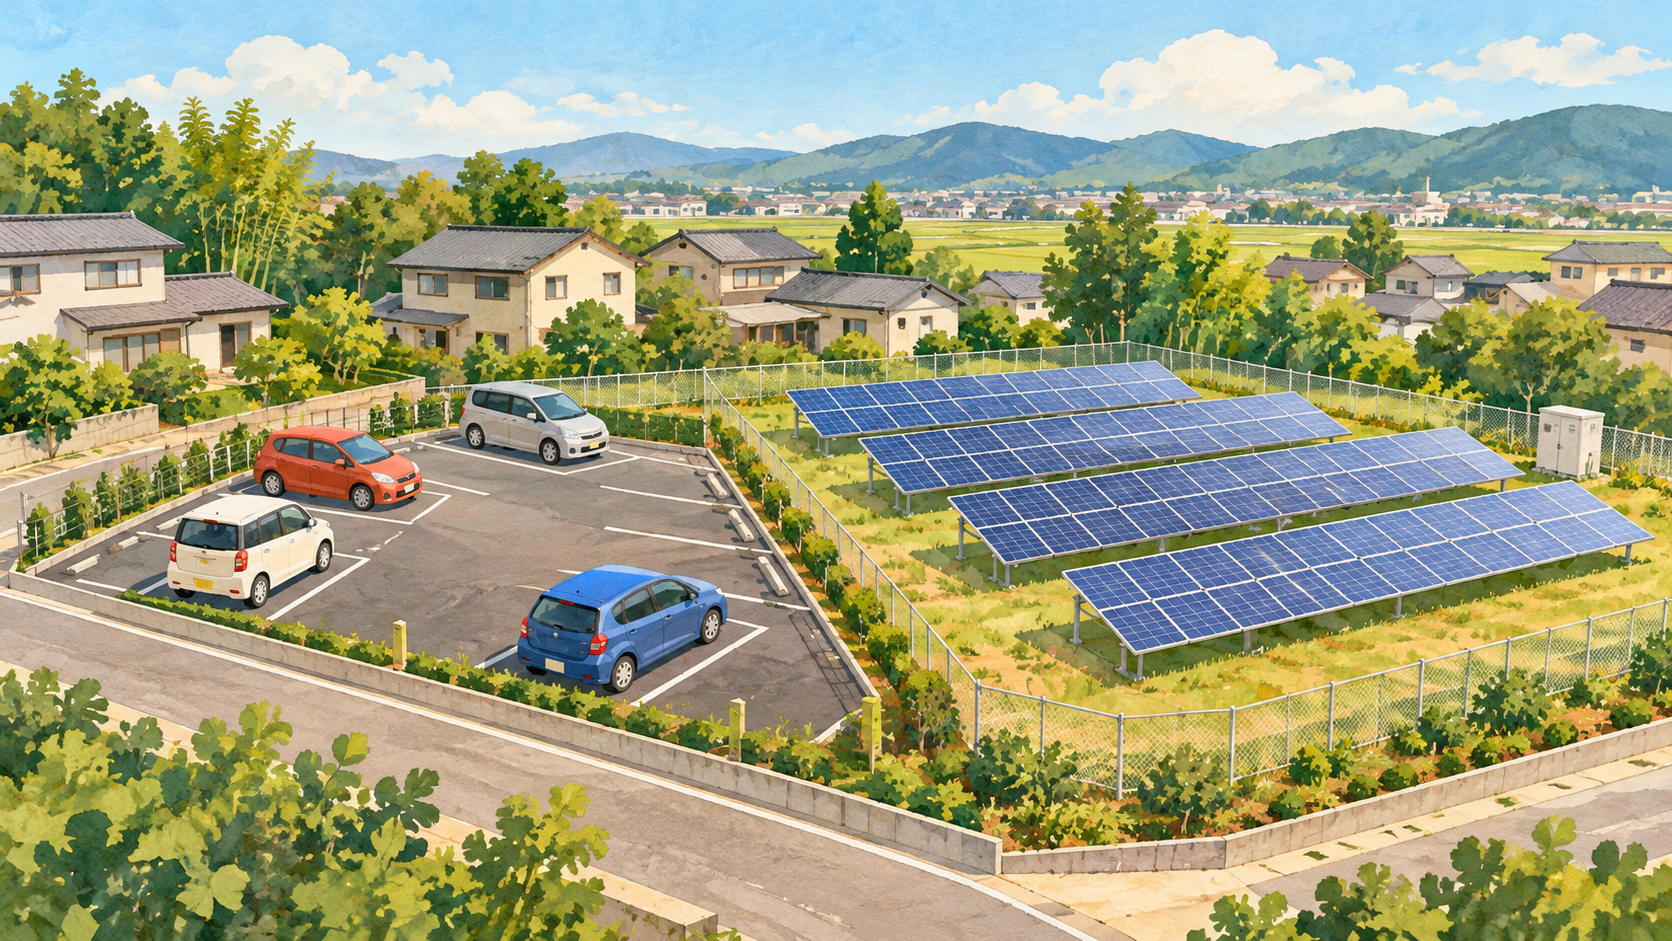
駐車場・太陽光発電用地は、現況に応じて雑種地として近傍地を基に評価します。貸駐車場が原則自用地評価になる理由、舗装など構築物の有無、貸付事業用宅地等の200平方メートル・50%減額、3年縛りを解説します。
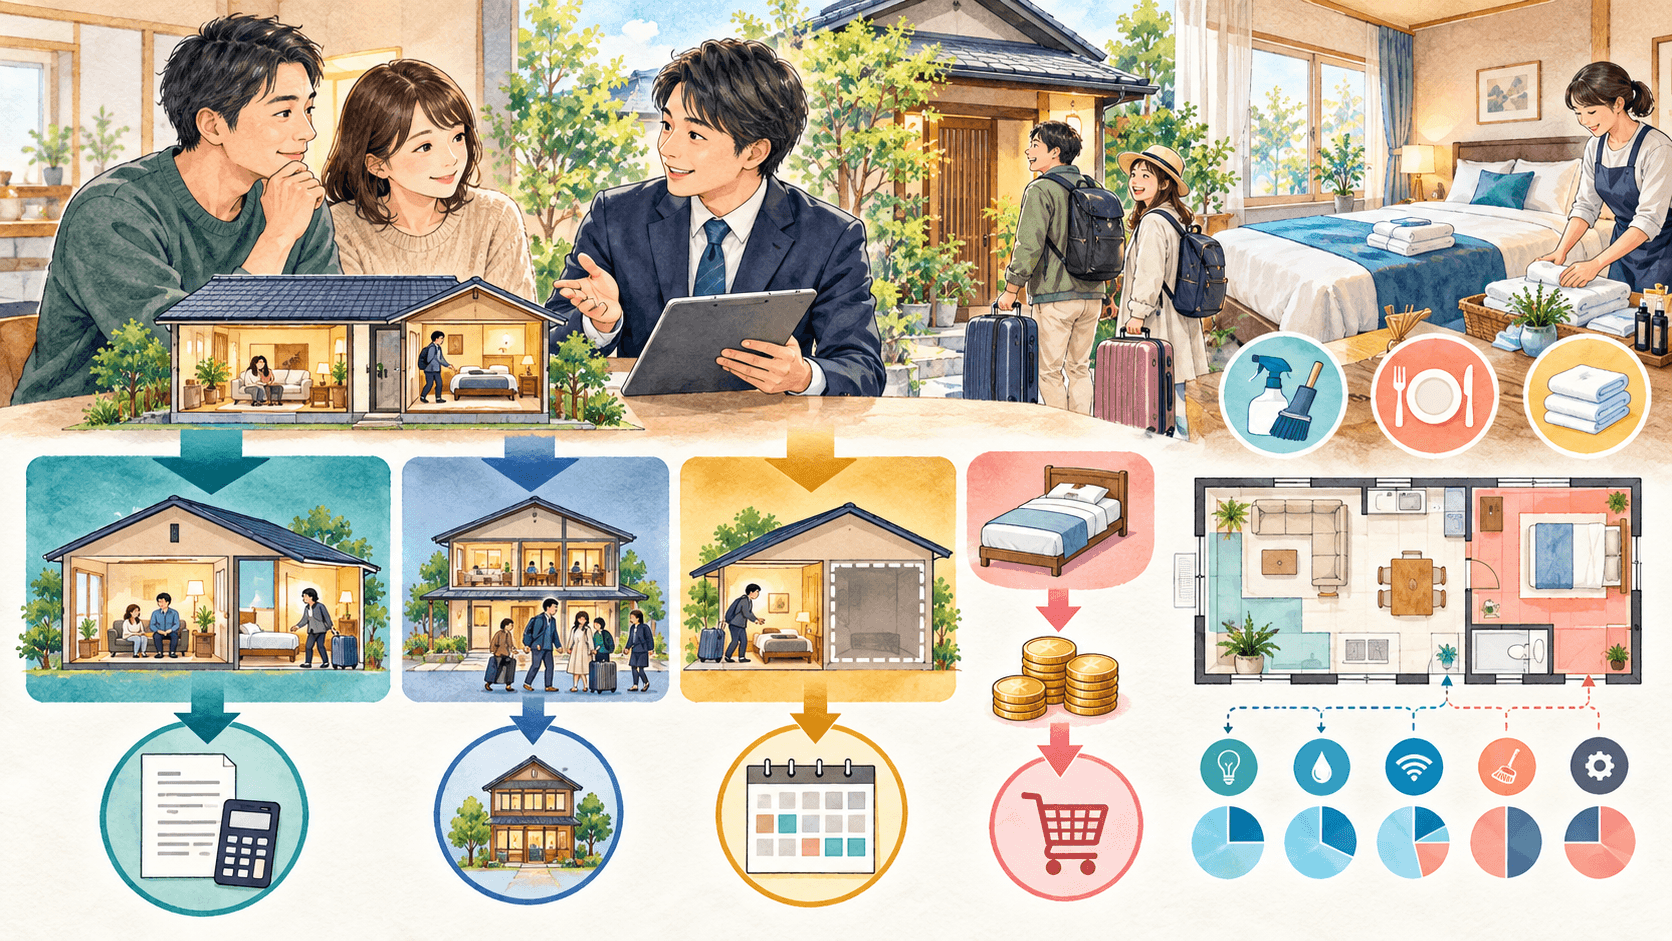
民泊(住宅宿泊事業)の収入は原則「雑所得」。事業所得・不動産所得と判定される場合の考え方、消費税の課税関係、住宅ローン控除や3,000万円特別控除への影響まで、民泊の税務で見落としやすい論点を整理します。
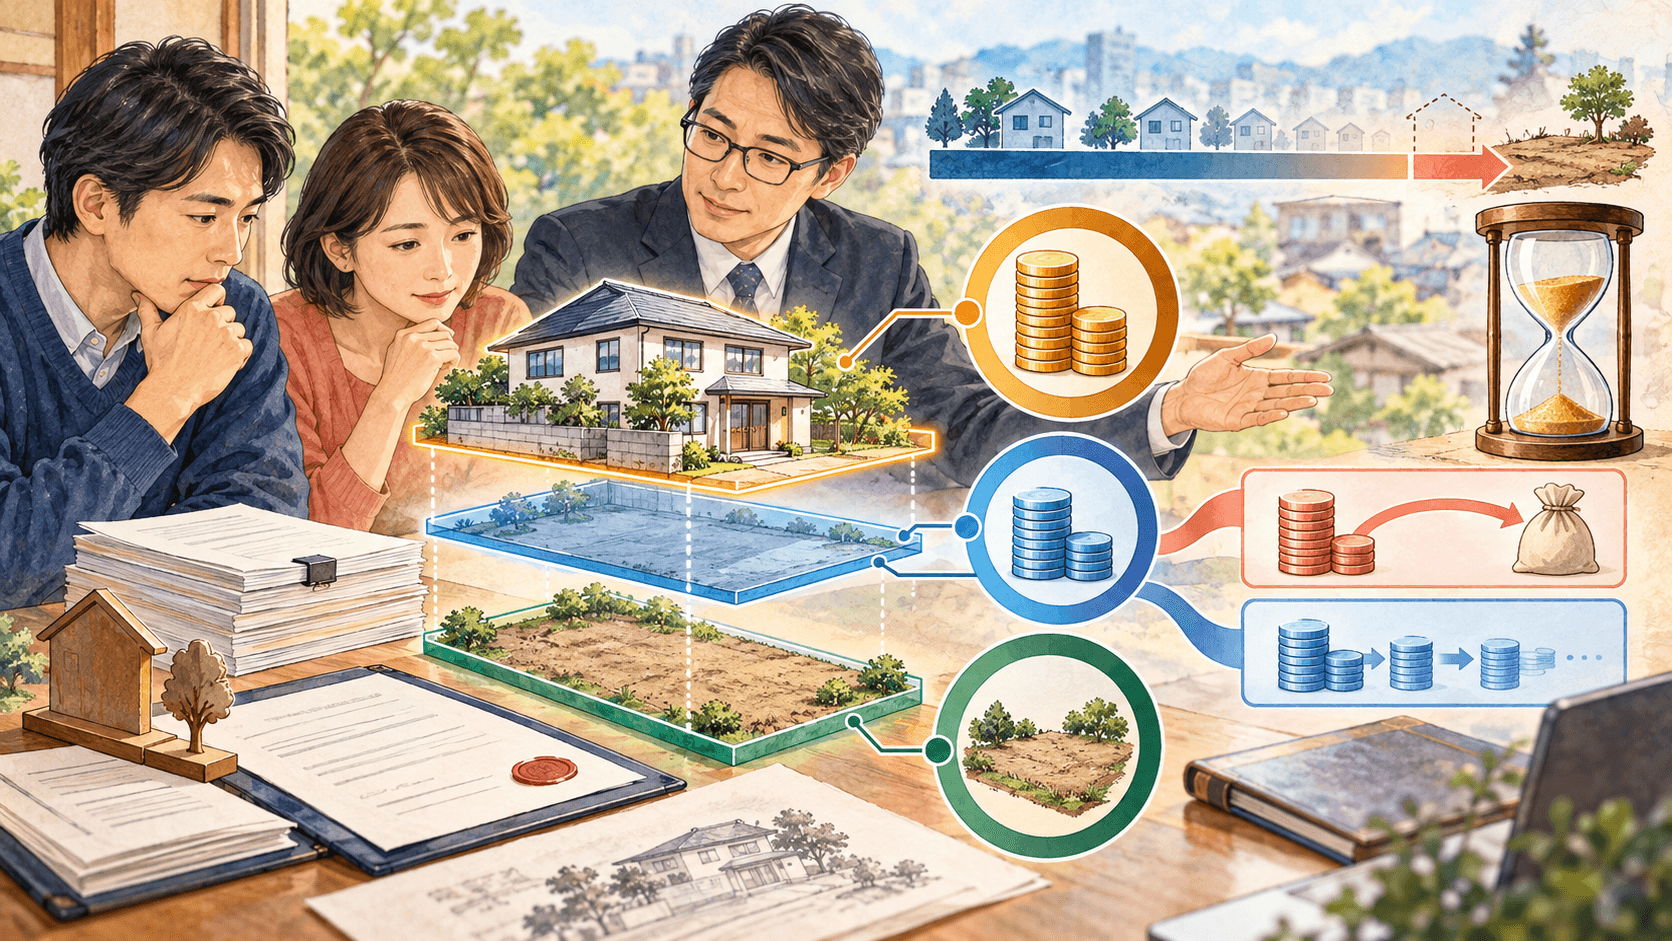
定期借地権付き住宅は普通借地権とは別枠のルールで評価され、「借地権割合」を単純に掛けるだけでは計算できない
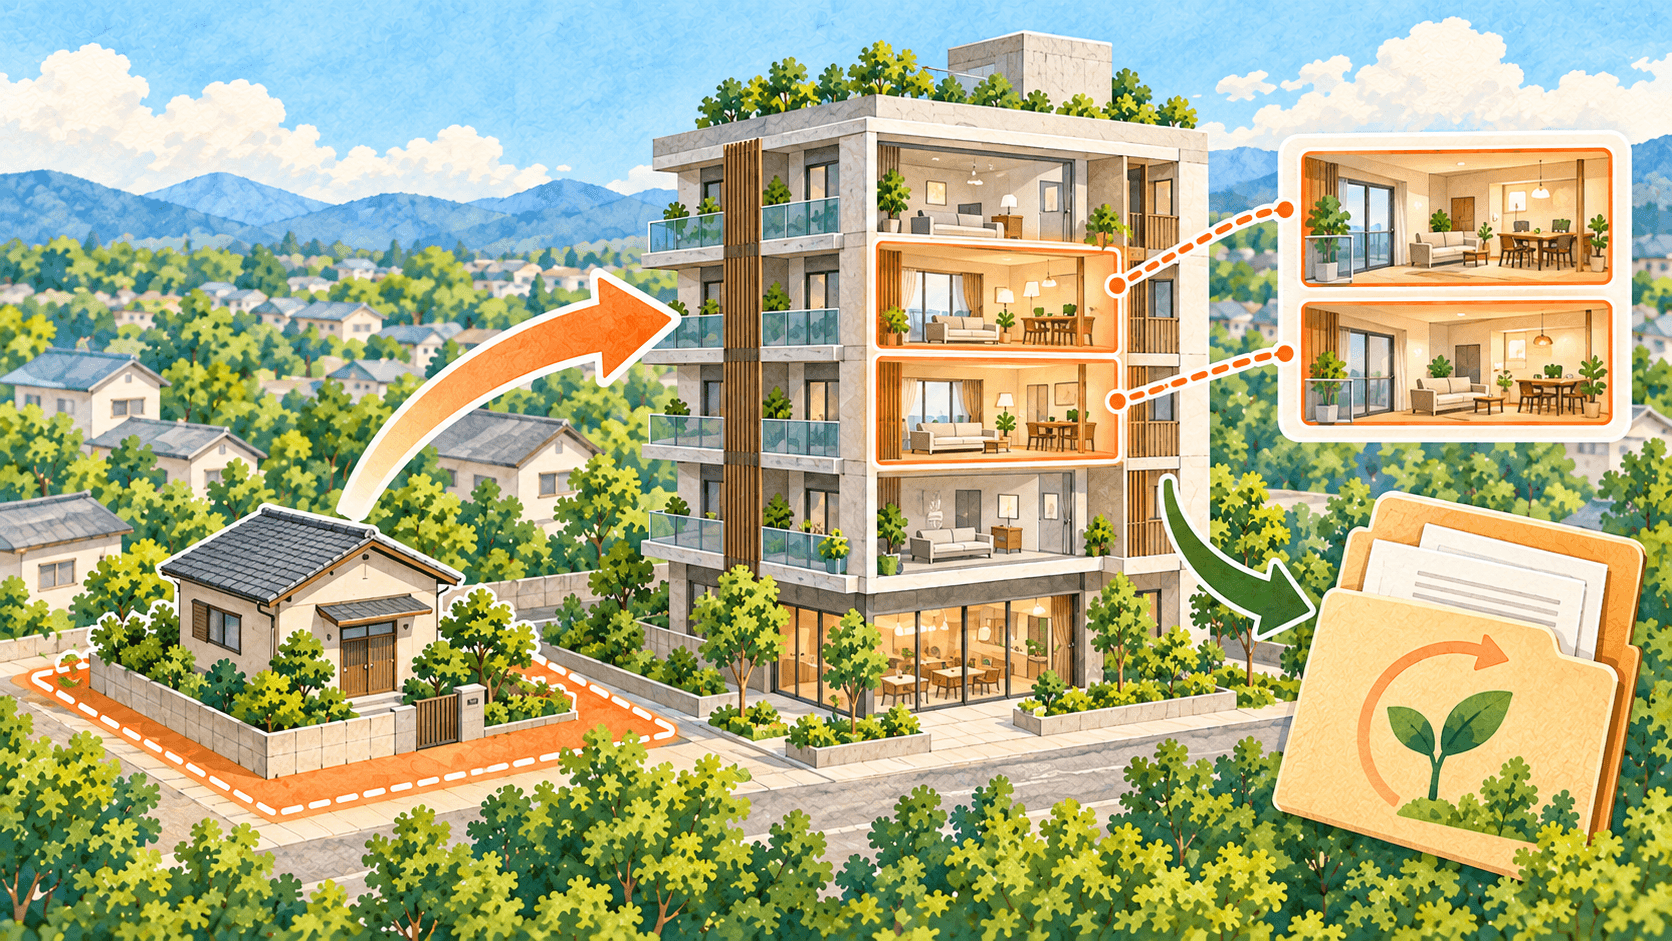
立体買換え特例とは、土地・建物を提供して中高層建築物を取得する等価交換で、譲渡益への課税を繰り延べる制度です。対象地域、建物の階数・用途、他の特例との選択、建替え中の資金計画を税理士が解説します。
非上場株式の相続税・贈与税を猶予する事業承継税制は、「資産管理会社」に該当すると原則使えない
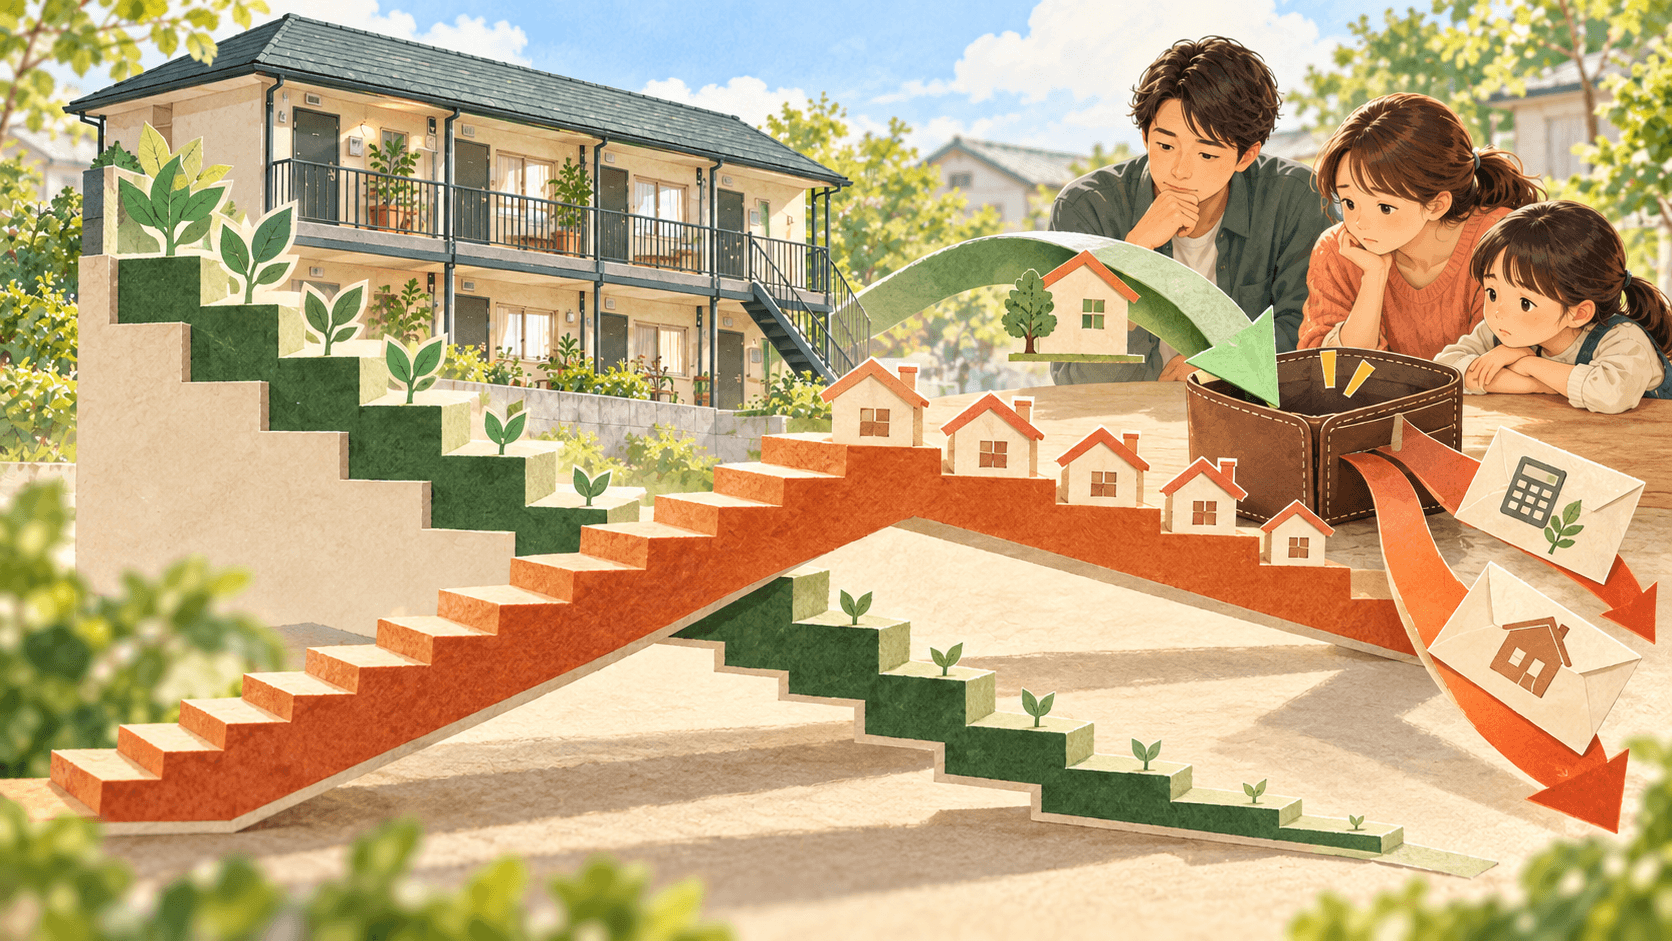
不動産投資のデッドクロスとは、ローン元金返済額が減価償却費を上回り、税負担で手元資金が減る状態です。木造アパートで起きやすい理由、発生時期、売却や法人化を含む対策を税理士が解説します。
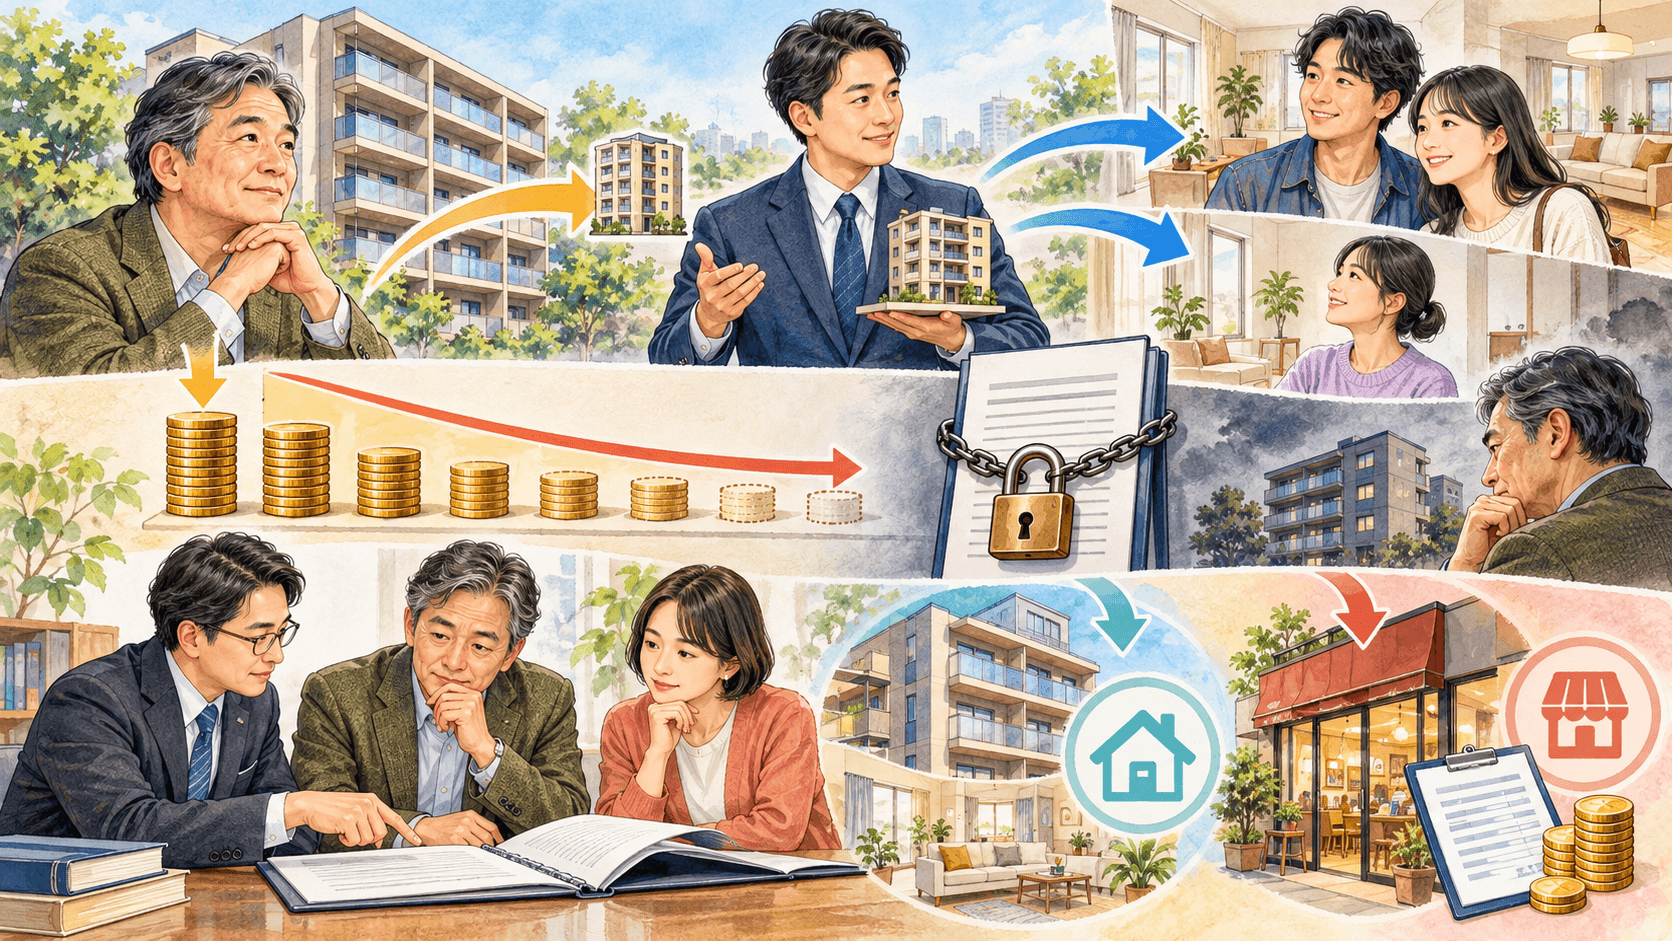
住宅として転貸するサブリースの賃料は消費税が非課税——実態を重視した取扱いになっている
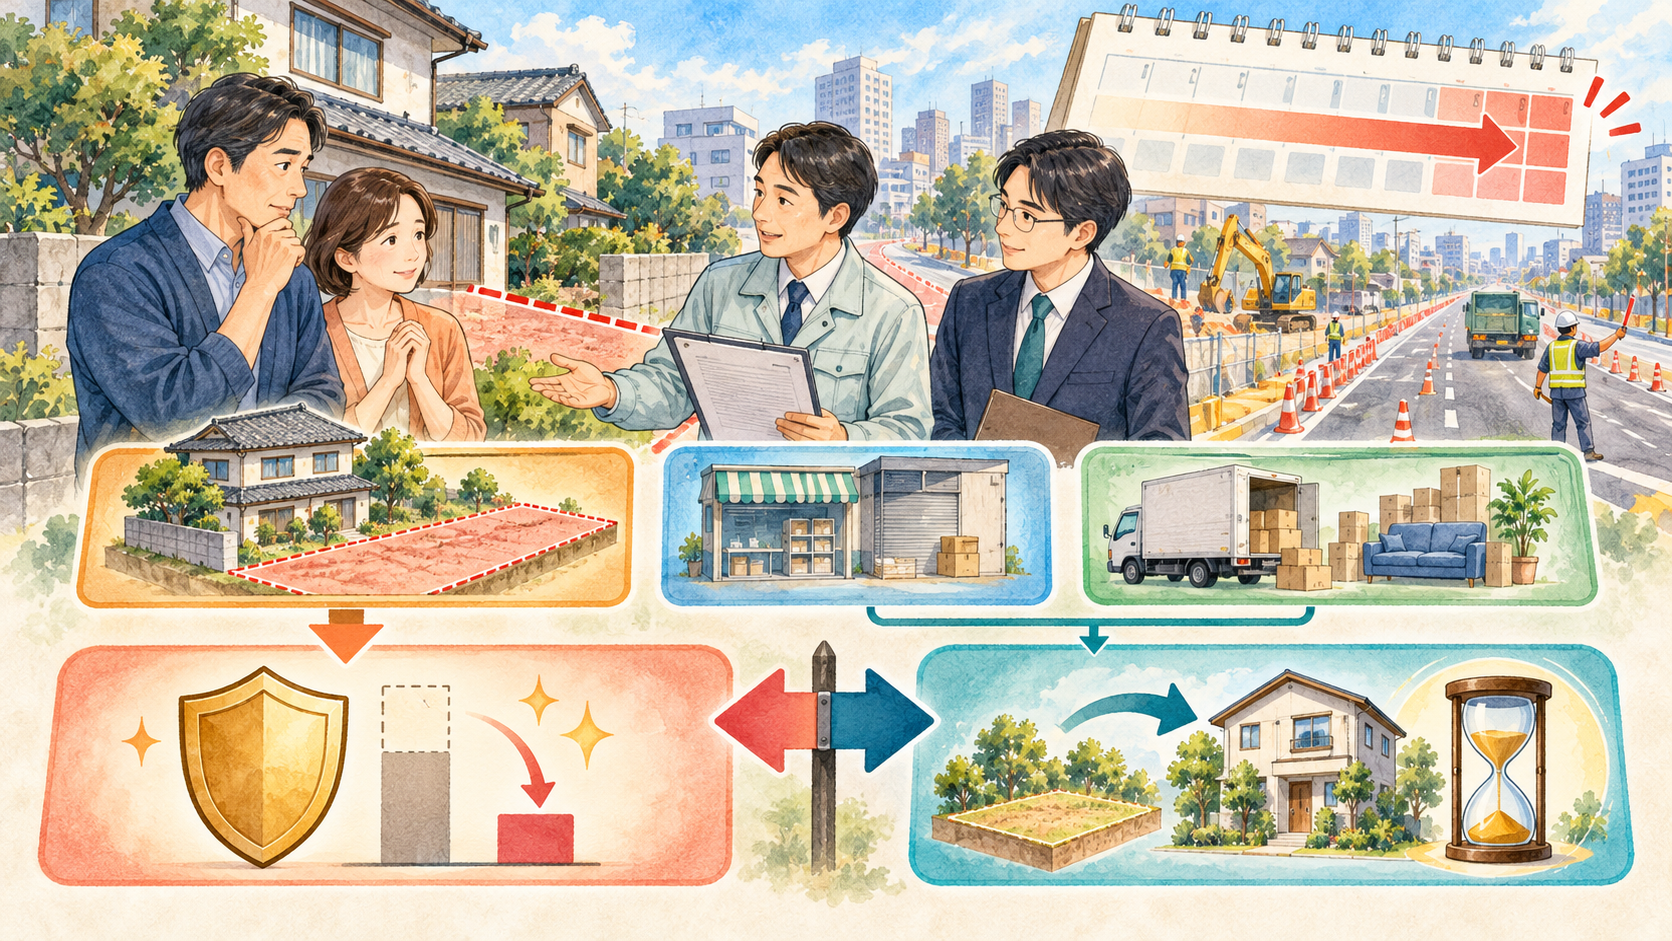
公共事業のために土地建物が収用される場合、「5,000万円特別控除」と「代替資産取得による課税繰延べ」の2つの特例があり、選択適用となる
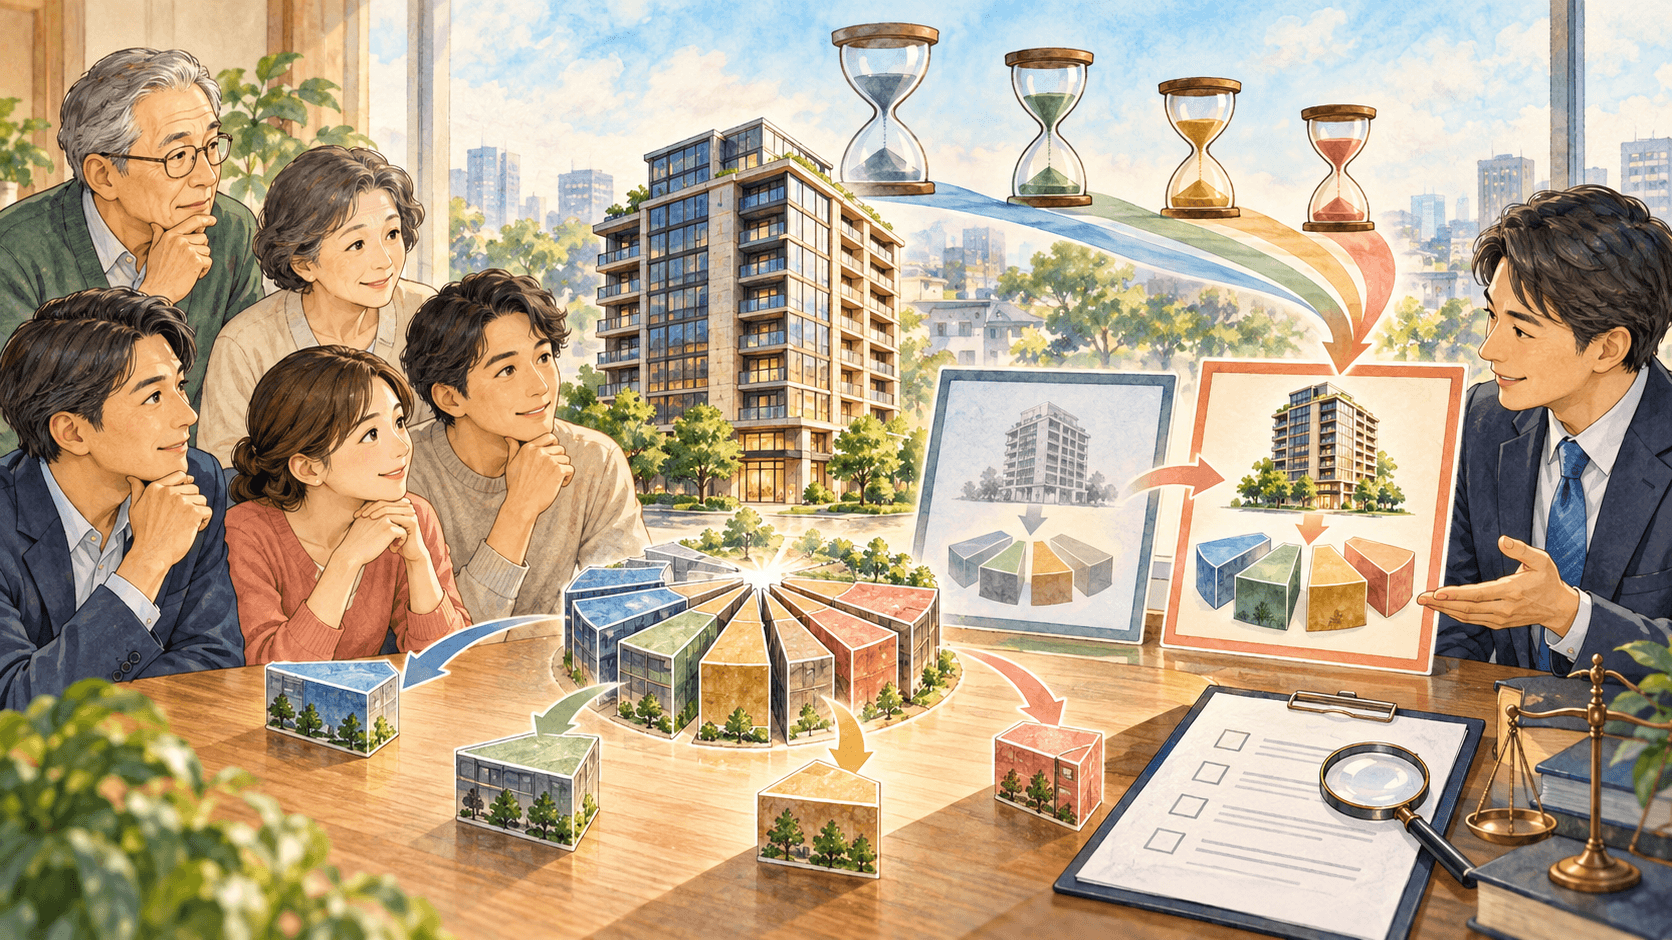
不動産小口化商品(任意組合型・信託受益権型)は、購入価額に対して相続税評価額が2〜3割程度に圧縮できる高い節税効果があった
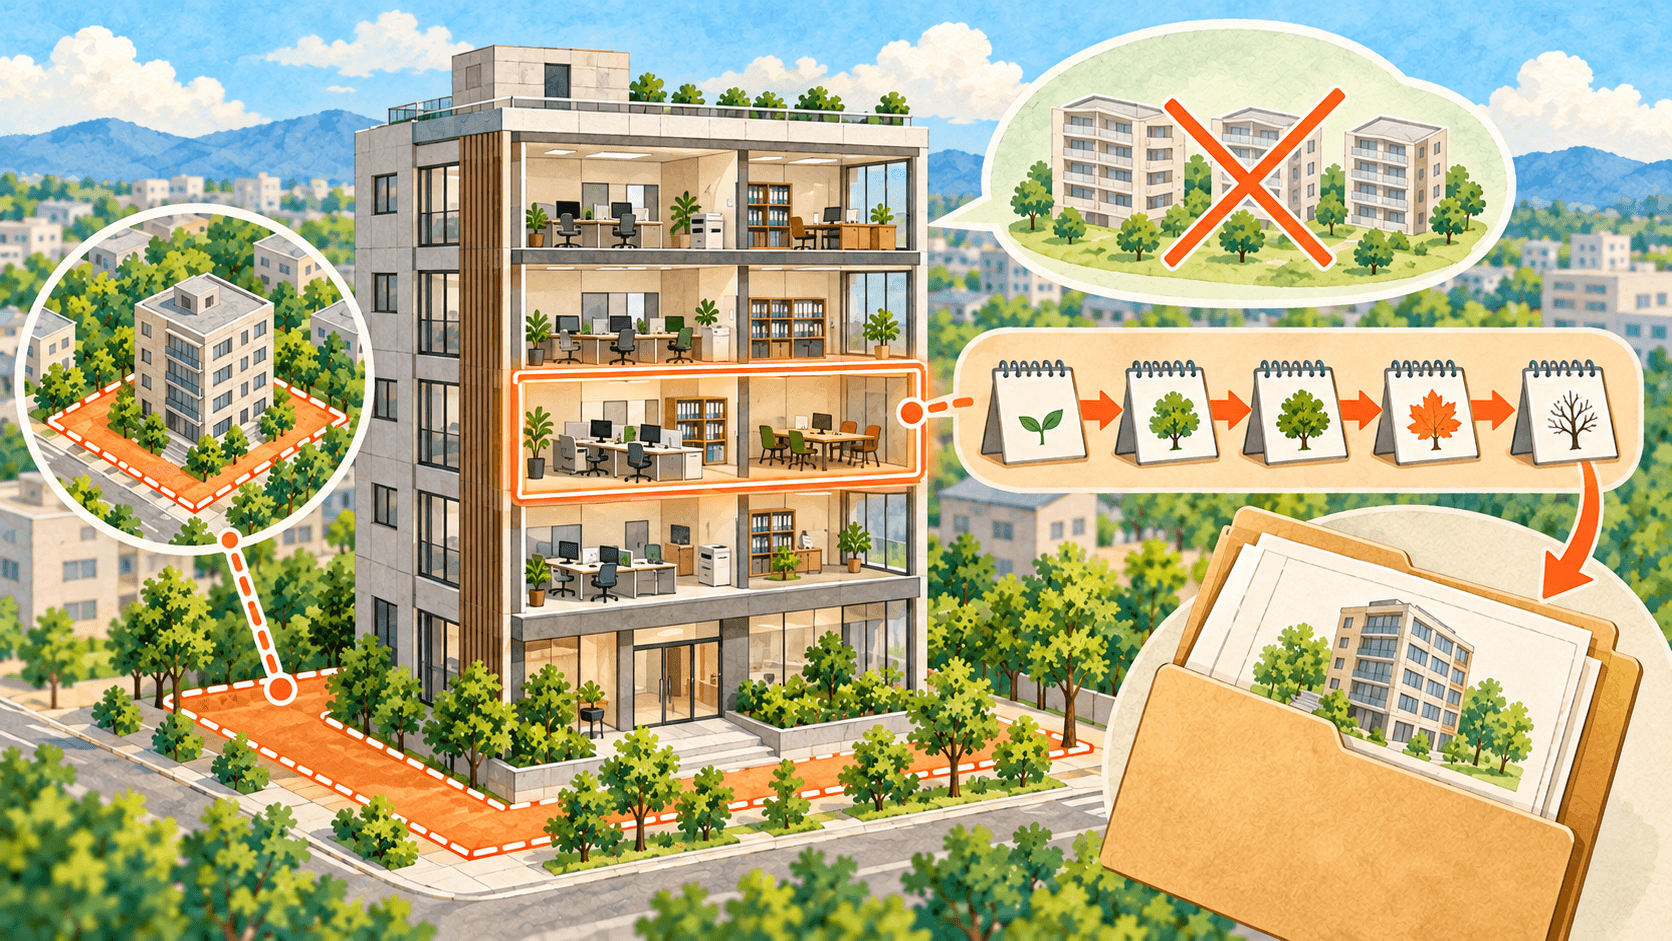
区分所有オフィスの相続税評価は、2024年マンション評価改正の対象外ですが、2027年から貸付用不動産の5年ルールが適用されます。従来評価、取得後5年以内の時価80%水準、総則6項の否認リスクを税理士が解説します。
相続放棄をすれば空き家の管理義務はなくなるのでしょうか。2023年民法改正後の保存義務、現に占有している人の範囲、相続財産清算人の予納金、相続土地国庫帰属制度を解説します。
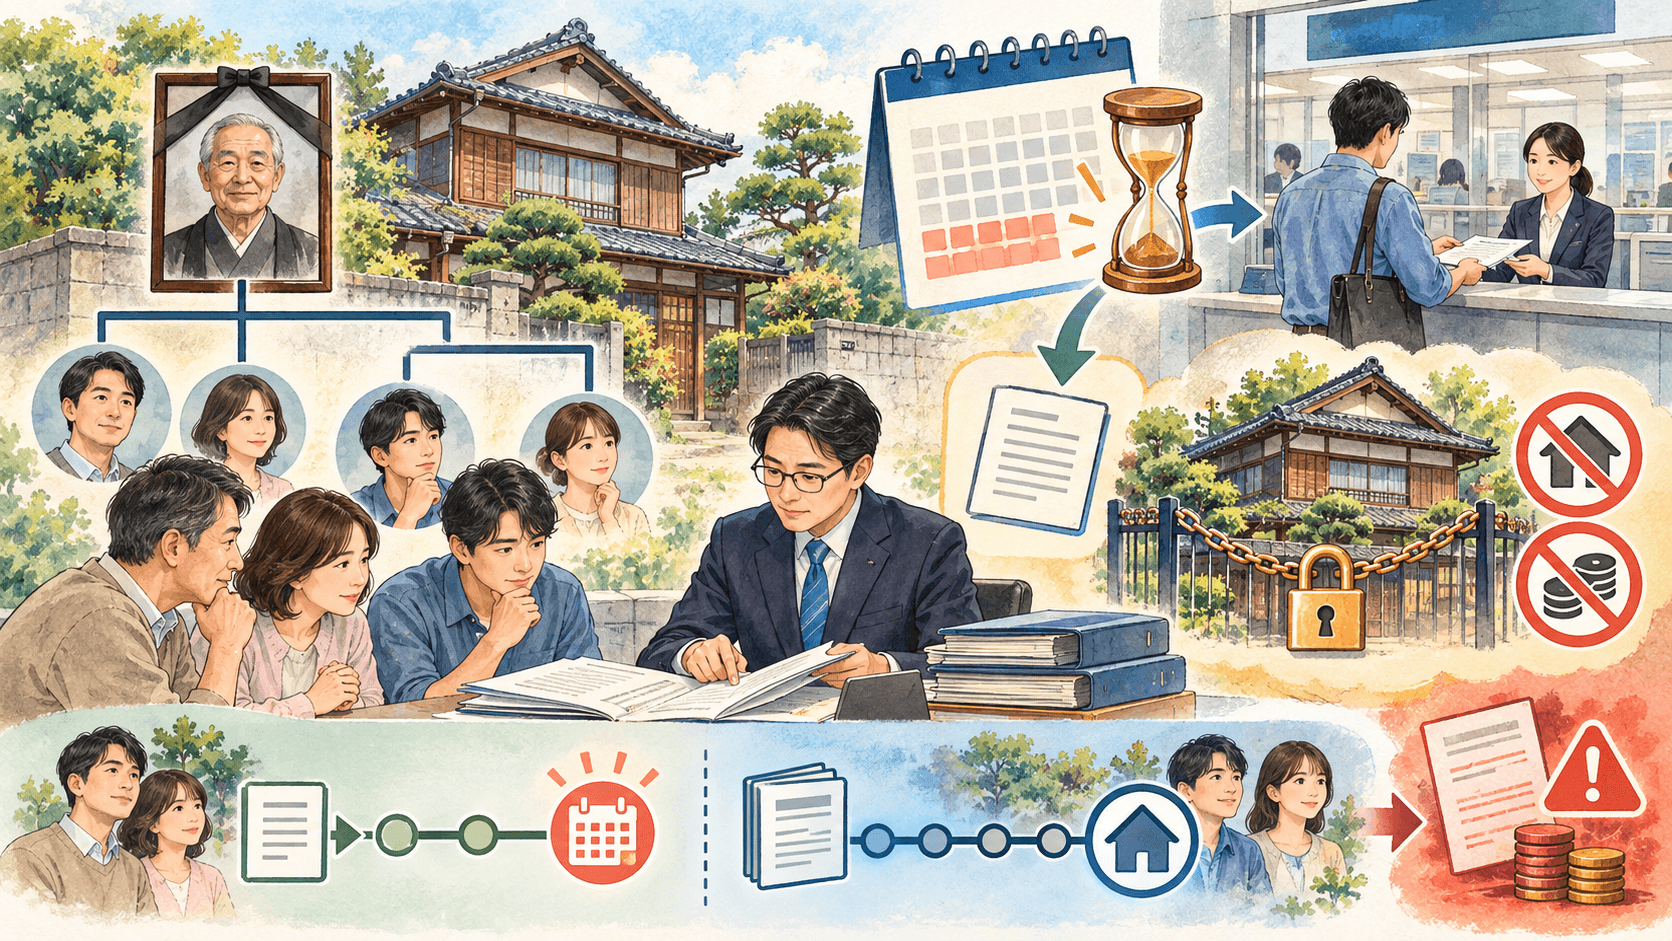
2024年4月1日より前に発生した相続でも、未登記であれば2027年3月31日までに相続登記が必要——過去の相続にも遡って適用される
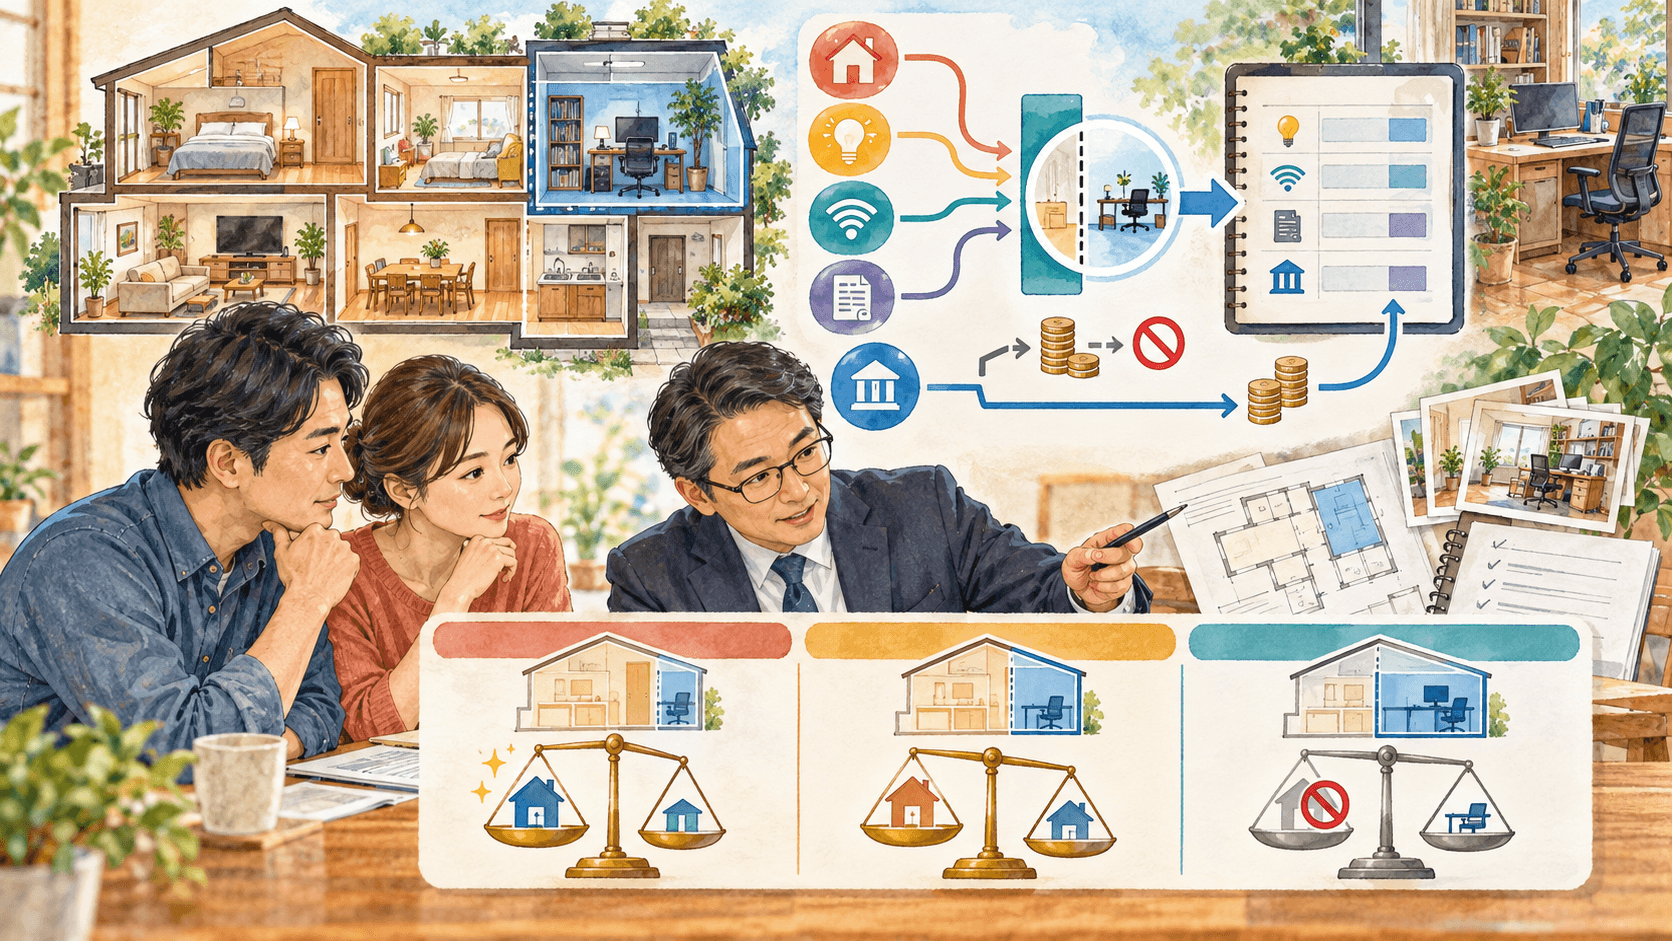
自宅兼事務所の家賃・光熱費・住宅ローン利息は、事業で使った割合(家事按分)だけを経費にできる
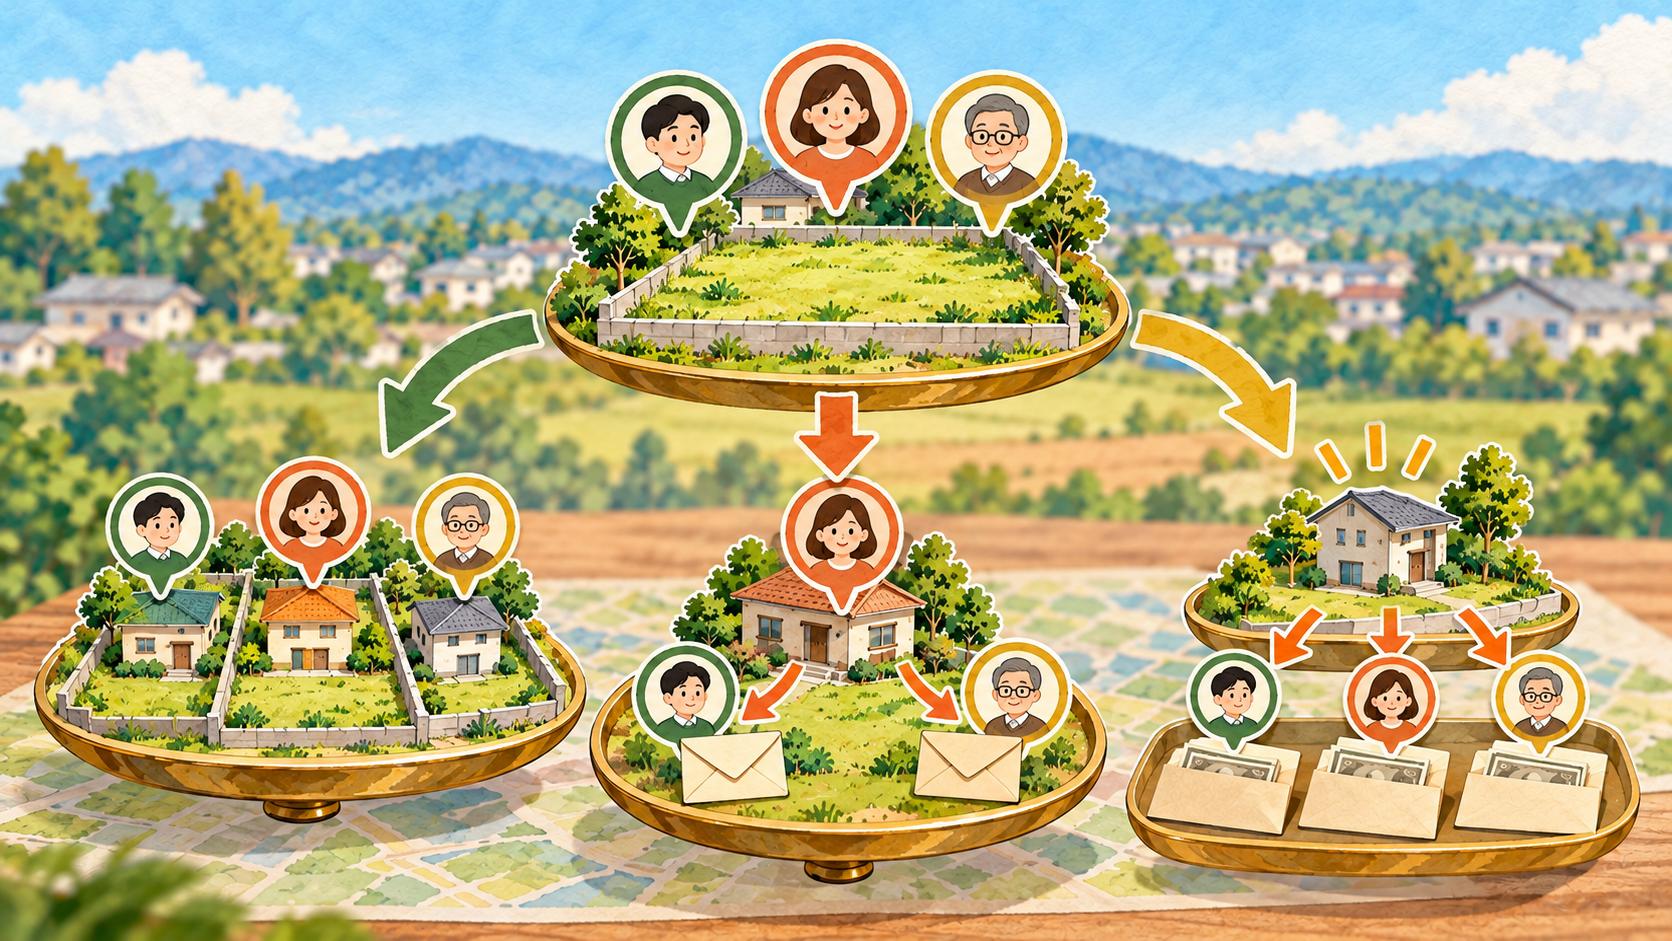
共有物分割請求で共有名義の土地を解消すると、税金はどうなるのでしょうか。持分に応じた現物分割、代償分割・換価分割、異なる土地の持分交換における譲渡所得税、不動産取得税、登録免許税の違いを税理士が解説します。
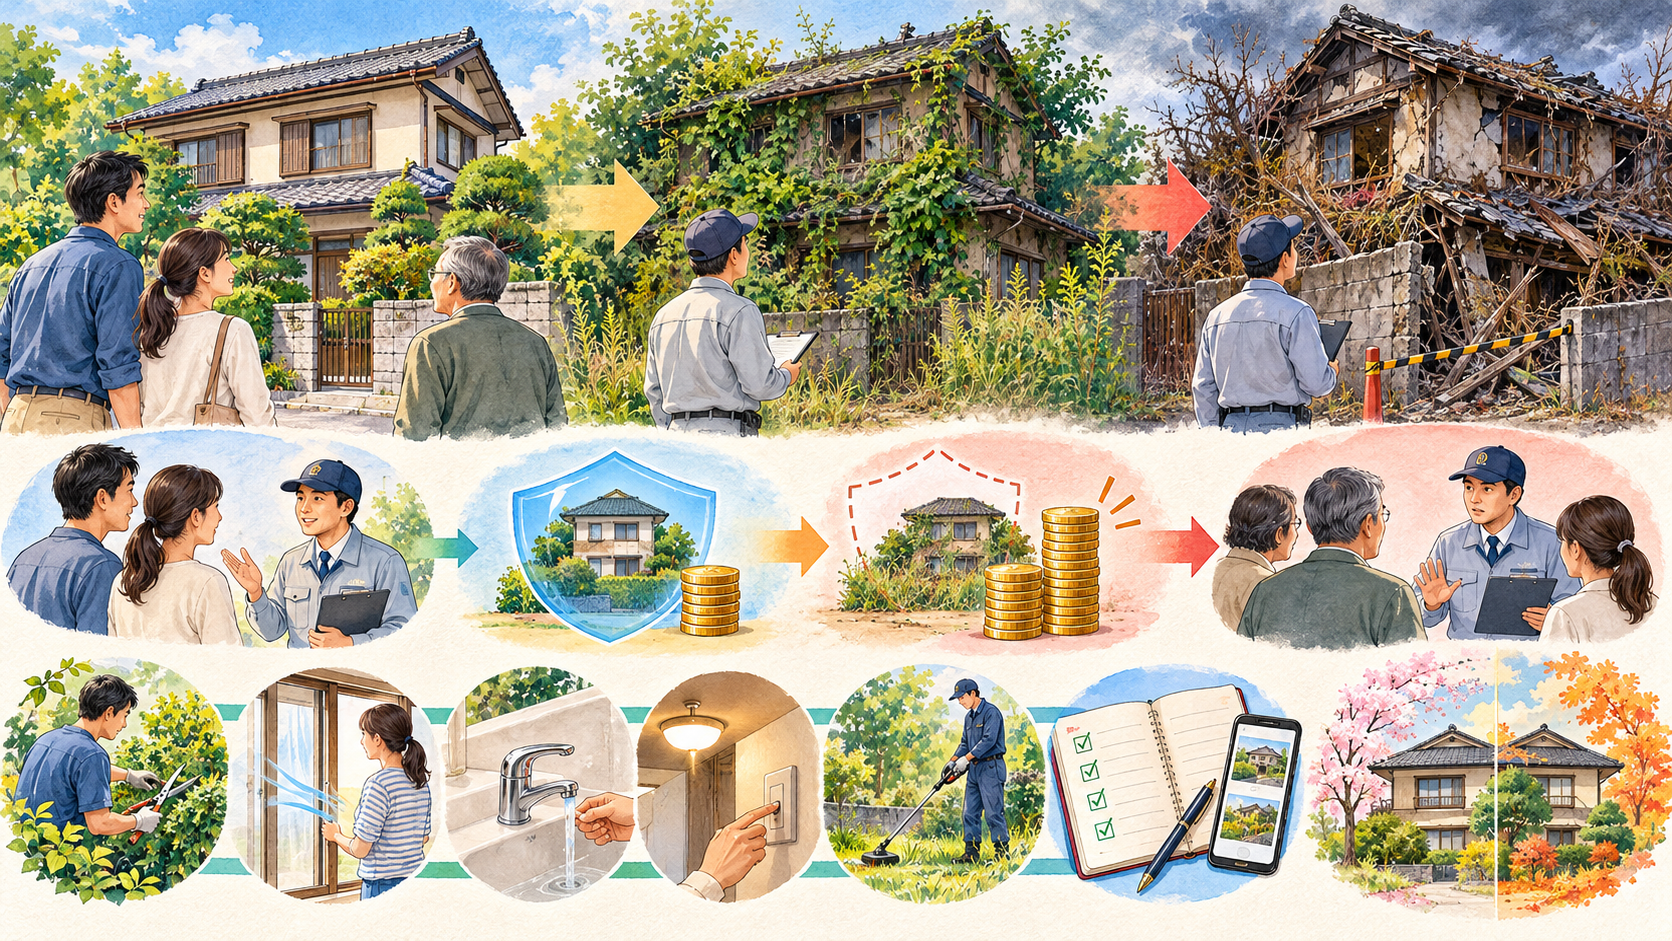
2023年の法改正で、「特定空家」の一歩手前の段階を捉える「管理不全空家」という区分が新設された
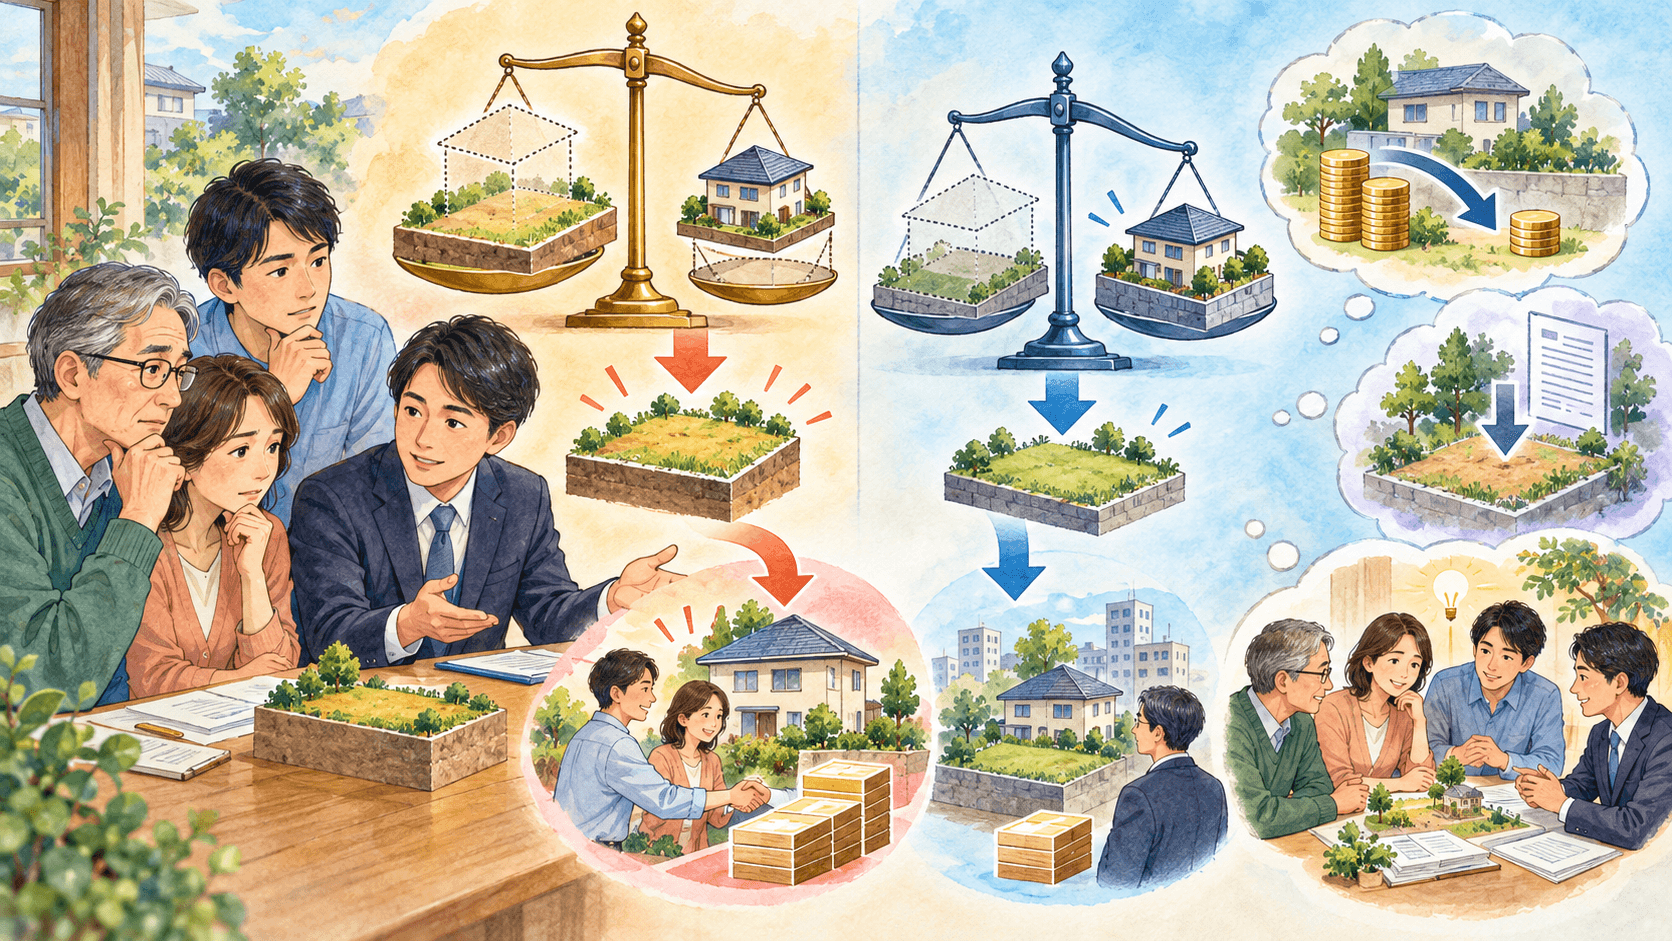
底地の相続税評価額は更地価格に底地権割合(1−借地権割合)を掛けて算出するが、実際の売却価格はこれよりかなり低くなるのが実務の常識
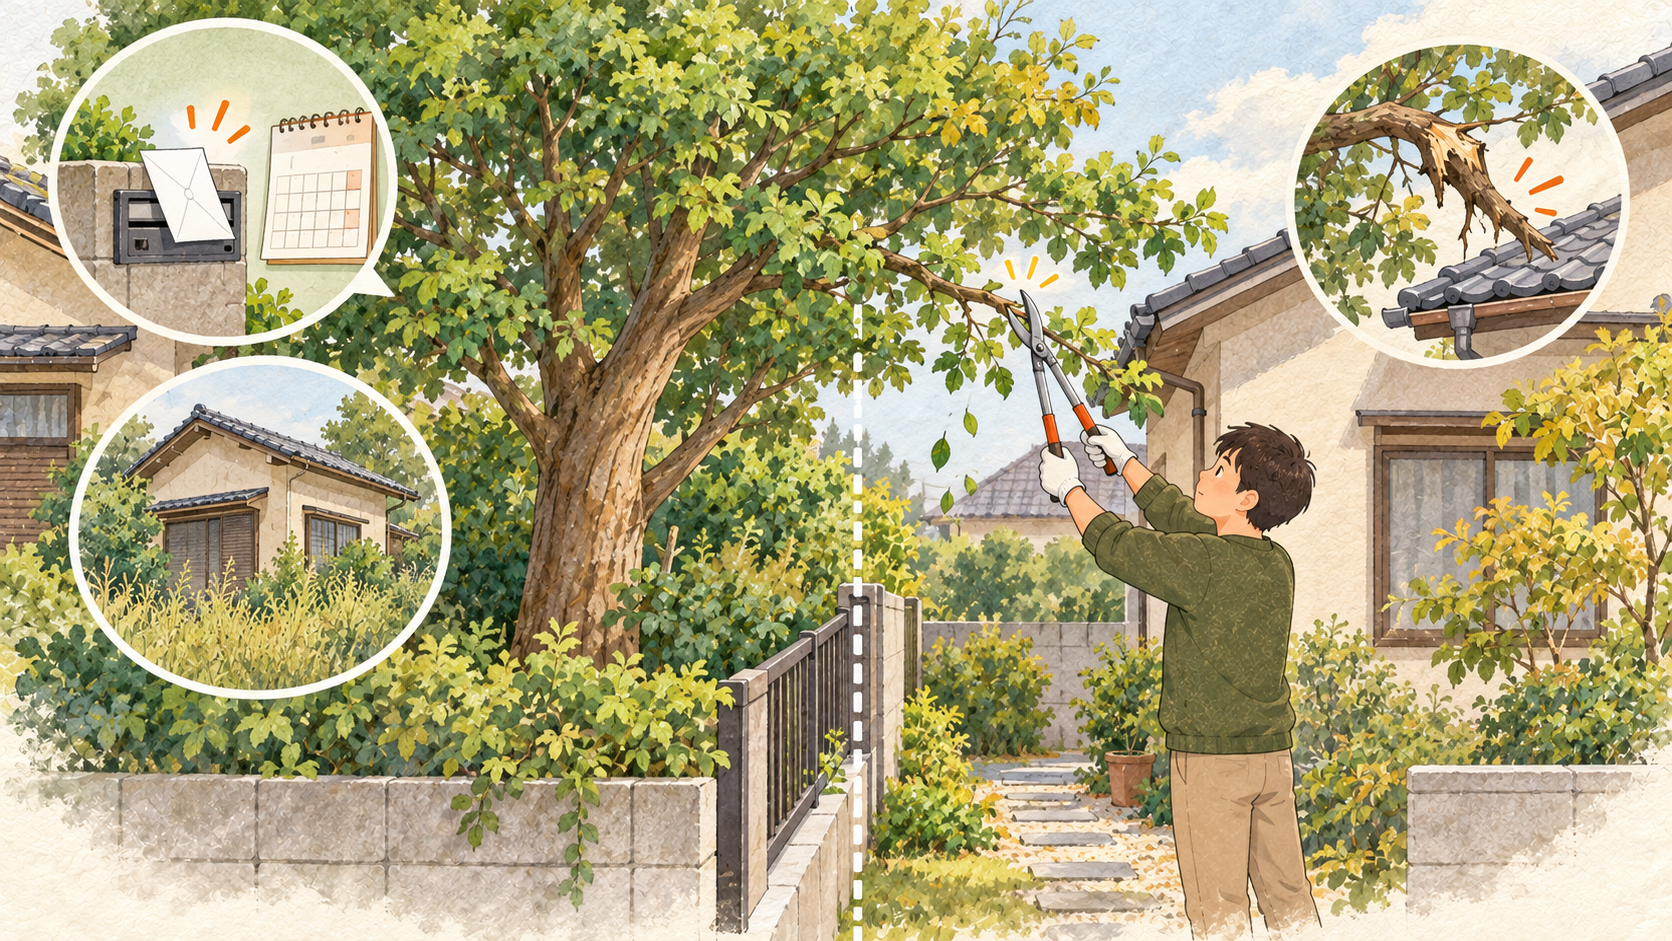
隣地から越境した木の枝は、催告後も切られない、所有者や所在が不明、急迫の事情がある場合に自分で切除できます。2023年施行の民法233条、催告期間2週間の目安、切除費用、共有地や空き家の場合の注意点を解説します。